Assurance Xpeng G6 : prix et garanties
Un article de Béatrice Paris, mis à jour le 1 novembre 2026
L’assurance d’un Xpeng G6 repose sur le même socle légal que celle de n’importe quelle voiture : la responsabilité civile est obligatoire, le reste dépend de la formule choisie et du contrat. Le prix, lui, n’existe pas en dehors d’un devis : il résulte du véhicule, de l’usage, du profil du conducteur, du bonus-malus et des garanties retenues. Cet article ne donne donc aucun montant. Il explique ce qui fait varier la prime du G6 et quelles garanties méritent d’être lues avec attention pour un SUV 100 % électrique récent en France.
À retenir
– Seule la garantie de responsabilité civile est imposée par la loi ; dégâts au véhicule, vol, incendie, bris de glace ou protection du conducteur sont des garanties facultatives.
– La prime d’un G6 se calcule à partir du véhicule, de l’usage, du profil du conducteur et du coefficient de bonus-malus : deux devis ne sont comparables qu’à garanties et franchises équivalentes.
– Pour un modèle électrique, les points à lire dans le contrat sont la batterie, la recharge (câble, borne), l’assistance en cas de panne et le réseau de réparation.
– La garantie du constructeur ne remplace pas l’assurance : elle vise les défauts du véhicule, pas les sinistres.
Ce qui détermine le prix de l’assurance d’un G6
Le prix d’une assurance auto est le résultat d’un calcul propre à chaque assureur, qui garde une large liberté pour évaluer et sélectionner les risques. Une réponse du ministère de l’Économie à une question sénatoriale rappelle que cette liberté tarifaire existe depuis 1986 et que les assurés peuvent, de leur côté, résilier après un an. Aucune grille nationale ne s’applique donc au G6.
Concrètement, plusieurs familles de critères entrent en jeu :
- Le véhicule : sa valeur, sa puissance, le coût des pièces et de la main-d’œuvre de réparation, sa catégorie de risque chez l’assureur. Pour une marque récente, l’historique de sinistres est court, ce qui rend l’évaluation plus prudente chez certains assureurs.
- L’usage : trajets domicile-travail, usage privé, kilométrage annuel, lieu de stationnement (garage fermé ou voie publique).
- Le conducteur : ancienneté du permis, âge, antécédents, lieu de résidence.
- Le contrat : formule, niveau de franchise, garanties optionnelles, plafonds.
Le levier le plus encadré est le bonus-malus. Son fonctionnement est fixé par l’annexe à l’article A121-1 du Code des assurances : le coefficient de départ est de 1, une année sans sinistre responsable apporte une réduction de 5 %, un sinistre responsable majore le coefficient de 25 %, la responsabilité partielle divise la majoration par deux, et le coefficient ne peut descendre sous 0,50. Ce coefficient s’applique à une prime de référence que chaque assureur détermine librement : c’est là que le véhicule pèse.
Le G6 en quelques faits établis
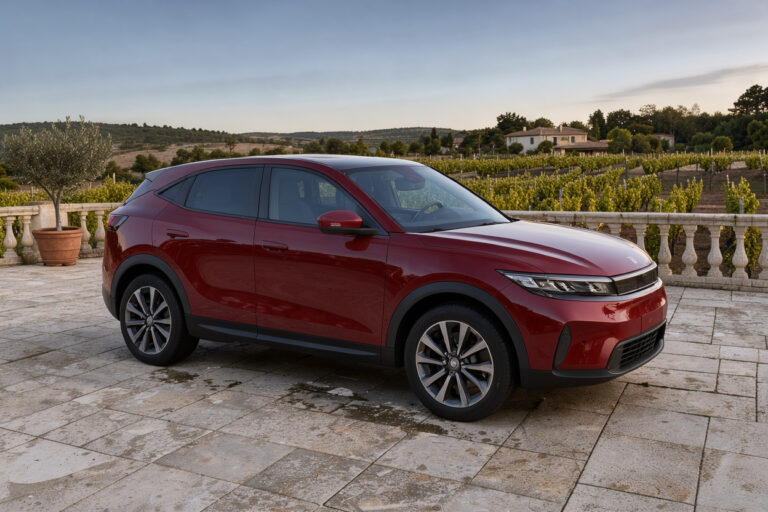
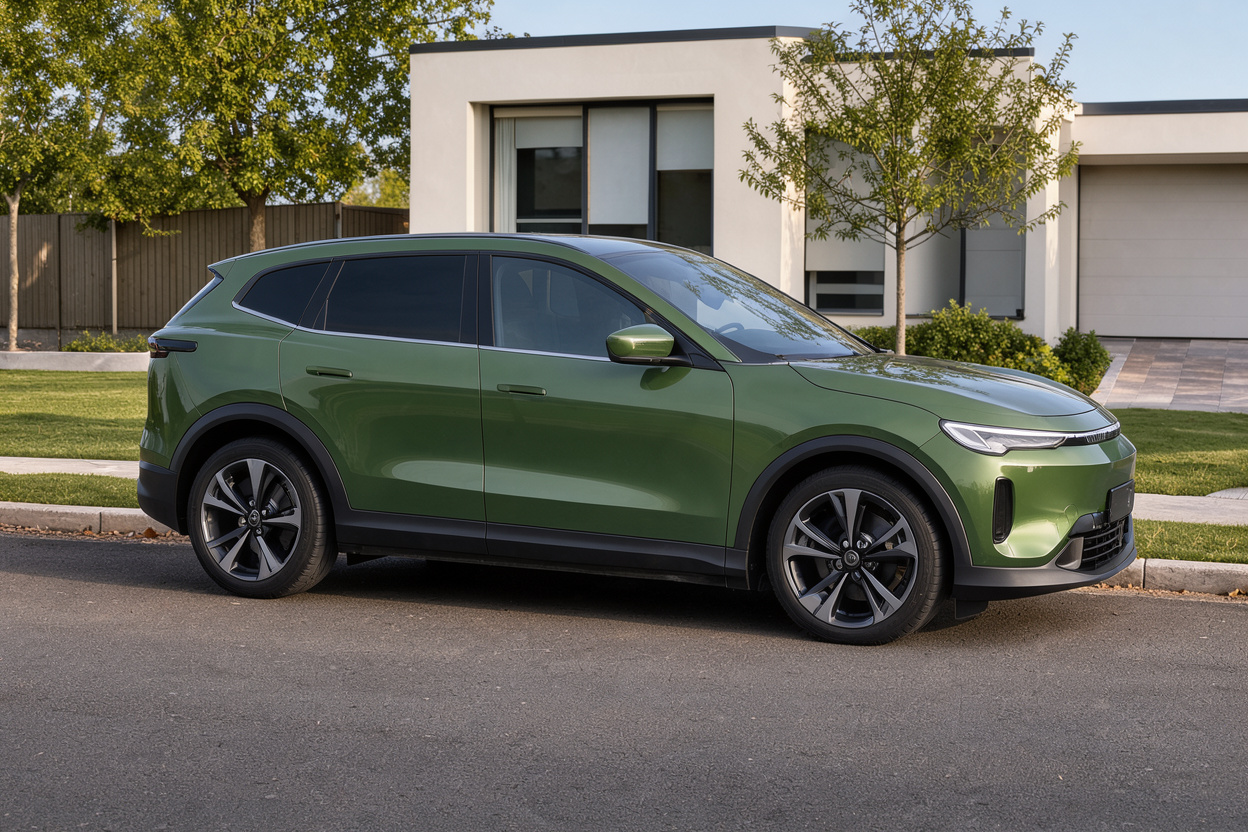
Le G6 est un SUV coupé 100 % électrique. La page du constructeur le présente avec une plateforme 800 V et une recharge annoncée de 10 à 80 % en 12 minutes. Une fiche technique française détaille les versions actuellement commercialisées : une version Standard avec une batterie LFP de 68,5 kWh bruts (67,8 kWh utilisables), une autonomie WLTP de 440 km et une puissance de 250 ch, ainsi que des versions Long Range et Performance à batterie LFP de 80,8 kWh, disponibles depuis septembre 2025. La même page indique que d’anciennes déclinaisons, avec des batteries de 87,5 kWh et de 66 kWh apparues en juillet 2024, ne sont plus commercialisées en France.
Pourquoi cela compte pour l’assurance ? Parce que le millésime et la version conditionnent la valeur à assurer, l’équipement (capteurs, aides à la conduite, vitrage) et les pièces concernées en cas de réparation. Lors d’une demande de devis, le plus sûr consiste à reprendre la version exacte inscrite sur la carte grise plutôt qu’une simple mention « G6 ».
La garantie obligatoire : la responsabilité civile
Tout véhicule terrestre à moteur doit être couvert par une assurance de responsabilité civile. L’article L211-1 du Code des assurances impose cette couverture à toute personne dont la responsabilité peut être engagée à raison de dommages causés à des tiers par un véhicule, et précise que le contrat doit aussi couvrir la responsabilité de toute personne ayant la garde ou la conduite du véhicule, ainsi que celle des passagers.
Cette garantie indemnise les dommages causés aux autres : blessures, dégâts matériels chez un tiers. Elle ne répare pas le G6 lui-même. Un conducteur qui percute un poteau, sans tiers impliqué, n’obtient rien de la seule responsabilité civile pour son propre véhicule. La suite de l’article traite de ce qui s’ajoute au socle obligatoire.
Tiers, intermédiaire, tous risques : trois niveaux de protection
Service-public rappelle que l’assurance doit couvrir au moins la responsabilité civile, que des garanties facultatives viennent la compléter (dégâts tous accidents, collision, bris de glace, incendie, catastrophes naturelles et technologiques, vol, protection du conducteur) et que la formule « tous risques » regroupe la responsabilité civile et plusieurs garanties facultatives, sa composition variant selon l’assureur.
Trois niveaux se retrouvent sur le marché, avec des noms qui changent d’un assureur à l’autre :
- Au tiers : responsabilité civile, parfois assortie d’une assistance ou d’une défense pénale. Le G6 n’est pas indemnisé en cas d’accident responsable.
- Intermédiaire (parfois « tiers étendu ») : le tiers plus des garanties ciblées, généralement vol, incendie, bris de glace, événements climatiques. Le contenu exact est fixé par le contrat.
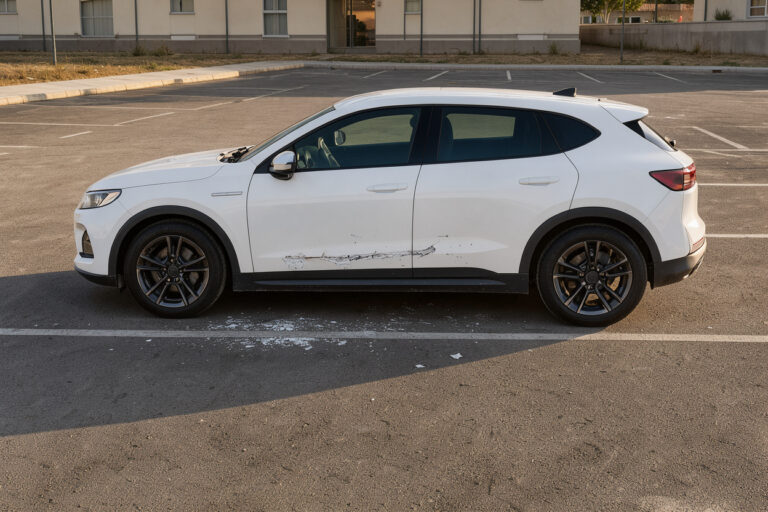
- Tous risques : les garanties précédentes plus la prise en charge des dommages au véhicule même lorsque le conducteur est responsable ou sans tiers identifié, dans les limites et exclusions du contrat.
Pour approfondir chaque niveau, voir la formule au tiers pour une Xpeng et la formule tous risques et son périmètre. Le choix dépend en grande partie de la valeur du véhicule, de son ancienneté et de la capacité du propriétaire à supporter seul le coût d’une réparation.
Les garanties à examiner sur un modèle 100 % électrique
Le G6 n’appelle pas un contrat spécifique, mais sa nature électrique déplace l’attention vers quelques lignes du contrat. Le contenu varie selon l’assureur ; voici ce qu’il faut vérifier.
La batterie. Élément central du véhicule, elle est concernée par les garanties dommages, incendie et vol selon les termes du contrat. L’usure normale et la perte progressive de capacité relèvent, elles, de la garantie du constructeur et non de l’assurance. Il faut lire la définition du « véhicule assuré » pour savoir si la batterie y est incluse, notamment lorsqu’elle est louée séparément. Cette question est détaillée dans les garanties spécifiques à la batterie.
La recharge. Certains contrats couvrent le câble de recharge, le boîtier mural ou la borne installée au domicile, d’autres non, ou seulement en option. La ligne à repérer est la définition des « accessoires » et des « équipements de recharge ».
L’assistance. En cas de panne, y compris d’énergie, une assistance qui intervient dès le domicile (dite « 0 km ») évite d’être laissé sans solution. Les conditions (remorquage vers quel garage, véhicule de remplacement, durée) sont propres à chaque contrat.
Le vitrage et les capteurs. Le pare-brise d’un SUV moderne peut supporter des capteurs ; la prise en charge du remplacement et le traitement de la franchise doivent figurer dans la garantie bris de glace.
La protection du conducteur. Elle indemnise les dommages corporels du conducteur, y compris lorsqu’il est responsable, dans les limites de plafonds définis au contrat.
Constructeur, assureur, réparateur : qui fait quoi ?
Une confusion fréquente consiste à croire que la garantie constructeur dispense de souscrire une assurance étendue. La garantie constructeur couvre les défauts de conception ou de fabrication, selon ses conditions, alors que l’assurance indemnise les sinistres (accident, vol, incendie, événement climatique). Les deux ne se substituent pas. Pour connaître les garanties commerciales d’un G6 précis, le contrat de vente et la documentation du constructeur font foi.
Le troisième acteur est le réparateur. Xpeng étant une marque récente en France, la disponibilité des pièces et des ateliers formés aux véhicules électriques à haute tension peut influencer les délais et, indirectement, le coût d’un sinistre. Ce sujet est repris dans ce que change l’arrivée récente de la marque. Le libre choix du réparateur reste un point à vérifier dans le contrat : certains prévoient des réseaux agréés avec avantages, d’autres laissent la main à l’assuré.
La franchise et la comparaison des devis
Service-public définit la franchise comme la somme qui reste à la charge de l’assuré après un sinistre. Deux devis affichant des cotisations différentes peuvent donc masquer des niveaux de franchise, de plafonds et d’exclusions très différents. Pour comparer utilement, il convient d’aligner :
- la formule et la liste des garanties ;
- le mode de calcul de la franchise et son éventuelle modulation selon le sinistre (bris de glace, vol, événements naturels) ;
- l’étendue de l’assistance et du véhicule de remplacement ;
- le mode d’indemnisation (valeur à dire d’expert, valeur d’achat pendant une durée définie, etc.), qui varie d’un contrat à l’autre.
Le fonctionnement des franchises est traité dans la mécanique de la franchise. Les niveaux de franchise sont fixés par le contrat et parfois par la réglementation pour certaines garanties, comme les catastrophes naturelles ; ce point relève de l’article dédié.
Questions fréquentes
Quel est le prix de l’assurance d’un Xpeng G6 ?
Aucun montant ne peut être annoncé de façon fiable : la prime résulte d’un calcul individuel qui tient compte de la version du G6, de l’usage, du profil du conducteur, du bonus-malus et des garanties choisies. Seul un devis nominatif, établi à partir des informations exactes du véhicule et du conducteur, donne un chiffre.
La responsabilité civile suffit-elle pour un G6 ?
Elle satisfait à l’obligation légale décrite à l’article L211-1 du Code des assurances, mais elle ne couvre pas les dommages du G6 lui-même. Pour un véhicule récent et de valeur élevée, beaucoup de propriétaires étudient au moins une formule intermédiaire, voire tous risques ; le choix dépend de la valeur du véhicule et de la capacité à assumer une réparation.
La garantie du constructeur remplace-t-elle une assurance dommages ?
Non. La garantie du constructeur traite les défauts du véhicule, selon ses conditions et ses limites de durée ou de kilométrage. Un accident, un vol, un incendie ou un événement climatique relèvent de l’assurance. Les deux protections sont complémentaires.
Que faire en cas de désaccord avec l’assureur sur une indemnisation ?
La démarche commence par une réclamation écrite auprès de l’assureur. Si le désaccord persiste ou reste sans réponse après deux mois, la Médiation de l’assurance peut être saisie, pour les litiges portant sur la souscription, l’interprétation ou l’application du contrat.
Conclusion
Assurer un Xpeng G6 consiste à combiner un socle légal, la responsabilité civile, et des garanties choisies en fonction de la valeur du véhicule, de l’usage et du budget que l’on peut consacrer à un éventuel sinistre. Le prix n’est pas une donnée publique : il se construit devis par devis, et n’a de sens que rapproché des garanties, des plafonds et des franchises. Pour un modèle 100 % électrique, la lecture du contrat doit s’attarder sur la batterie, les équipements de recharge, l’assistance et le réseau de réparation. Pour faire un choix éclairé, il reste à consulter les documents précontractuels, à demander plusieurs devis à garanties équivalentes et à conserver la version exacte du véhicule sous les yeux. Les démarches en cas de désaccord, dont la médiation, complètent le dispositif. Enfin, la formule intermédiaire, souvent envisagée entre le tiers et le tous risques, est détaillée dans les garanties d’une formule intermédiaire.