Assurance Xpeng G9 : prix et garanties
Un article de Béatrice Paris, mis à jour le 1 novembre 2026
Pour assurer un Xpeng G9, la seule garantie imposée par la loi est la responsabilité civile ; tout le reste (dommages au véhicule, vol, incendie, bris de glace, catastrophes naturelles, garantie du conducteur) relève du choix de la formule et du contrat. Quant au prix, il ne se lit pas dans la fiche technique du modèle : il résulte du profil du conducteur, de l’usage, de la formule et de la franchise retenues. Cet article détaille ce qui est obligatoire, ce qui est facultatif et ce que le caractère 100 % électrique de ce SUV change dans la lecture d’un contrat.
À retenir
– La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur, G9 compris ; les autres garanties sont facultatives.
– Le prix de l’assurance dépend surtout du conducteur, de l’usage, de la valeur du véhicule, de la formule et de la franchise, et varie d’un assureur à l’autre.
– Sur un SUV électrique haut de gamme, le poids de la batterie, la recharge et les capteurs justifient de lire attentivement les exclusions et les conditions de prise en charge.
– En cas de désaccord avec l’assureur, une réclamation écrite puis la Médiation de l’assurance sont possibles.
Le Xpeng G9 en quelques mots
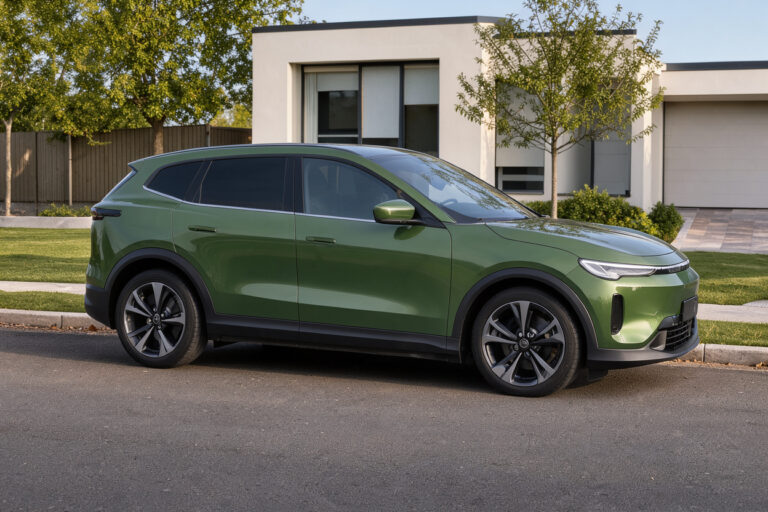
Le G9 est un grand SUV électrique. Selon la page du constructeur, il repose sur une charge rapide 5C annoncée pour passer de 10 % à 80 % en 12 minutes, avec une puissance maximale de 423 kW pour la version la plus puissante. La même page mentionne un système d’aide à la conduite nommé XPILOT ASSIST, des mises à jour à distance et une cote maximale de cinq étoiles au Euro NCAP avec quatorze fonctions de sécurité active.
Les fiches techniques d’un média spécialisé décrivent la dernière génération du modèle avec une batterie LFP proposée en deux capacités, 78,2 kWh et 92,2 kWh, une longueur de 4,891 m et un coffre de 660 litres extensible à 1 576 litres sièges arrière rabattus. Les autonomies WLTP annoncées varient selon la version : c’est un premier enseignement pour l’assurance, car une seule appellation « G9 » recouvre plusieurs motorisations, plusieurs puissances et plusieurs niveaux de finition.
Côté commercialisation, la marque a annoncé l’ouverture des commandes du G9 en France en mai 2024, avec des premières livraisons en juillet de la même année, en même temps que le G6, tandis que la berline P7 n’était pas prévue pour le marché français. Pour un assuré, l’information utile est simple : le G9 est un modèle récent sur le marché, avec un parc encore modeste, et cela influe sur la disponibilité de références statistiques et de pièces, deux éléments que les assureurs examinent.
Ce que la loi impose pour assurer un G9
L’article L211-1 du Code des assurances pose le principe : toute personne dont la responsabilité civile peut être engagée en raison de dommages causés à des tiers par un véhicule doit, pour faire circuler ce véhicule, être couverte par une assurance. Le texte vise tout véhicule terrestre à moteur, ce qui inclut sans ambiguïté un véhicule électrique. Le contrat doit également couvrir la responsabilité de toute personne ayant la garde ou la conduite du véhicule, même sans autorisation, ainsi que celle des passagers, avec une exception : en cas de vol, il n’indemnise pas les dommages subis par les auteurs du vol ou leurs complices.
Concrètement, cette assurance de base répare les dommages que le G9 cause à autrui : blessures de piétons, d’autres automobilistes ou de passagers, dégâts sur un autre véhicule ou sur du mobilier urbain. Elle ne répare pas le G9 lui-même. Conduire ou laisser circuler un véhicule sans cette assurance est sanctionné pénalement, et une amende est prévue par le texte pour la circulation sans assurance.
Il faut donc comprendre que la loi ne fixe pas de contenu chiffré au-delà de cette obligation de couverture : ni le niveau de franchise, ni le tarif, ni les garanties annexes ne sont imposés. C’est le contrat, et donc la comparaison des conditions générales et particulières, qui organise le reste.
Formules : tiers, intermédiaire, tous risques
Le vocabulaire commercial est plus riche que le vocabulaire juridique. Service-public distingue la garantie obligatoire, la responsabilité civile, des garanties facultatives : dégâts accidentels, collision, bris de glace, incendie, catastrophes naturelles ou technologiques, vol, dommages corporels du conducteur. La formule « tous risques » combine la responsabilité civile et plusieurs de ces garanties, et sa composition varie selon les assureurs.
On rencontre en pratique trois grandes familles :
- Au tiers : la responsabilité civile, parfois assortie d’une assistance ou d’une protection juridique.
- Intermédiaire (dite aussi « tiers étendu » ou « tiers plus ») : le tiers, plus des garanties ciblées comme le vol, l’incendie ou le bris de glace, selon le contrat.
- Tous risques : le socle précédent, complété par la prise en charge des dommages au véhicule même lorsque le conducteur est responsable.
Pour un G9, la question n’est pas de savoir quelle formule est « la meilleure » mais laquelle correspond à la valeur du véhicule, à son mode d’achat et à la capacité de l’assuré à supporter seul une réparation. Un véhicule financé ou acheté récemment plaide souvent pour une protection large ; un véhicule plus ancien peut justifier une formule plus légère. Pour approfondir ce point, on peut lire le détail de ce que couvre une assurance tous risques.
Ce qui fait varier le prix d’une assurance G9
Il n’existe pas de tarif universel pour le G9 : les chiffres qui circulent sur des comparateurs reposent sur des profils types que rien ne rend transposables à un autre conducteur. Ce qui est établi, en revanche, ce sont les critères qui font varier la prime.
Le conducteur. Âge, ancienneté du permis, antécédents et coefficient de réduction-majoration, le fameux bonus-malus. L’article A121-1 du Code des assurances impose d’ailleurs aux contrats concernés une clause de réduction ou de majoration des primes. Un conducteur avec un bon coefficient n’a donc pas la même prime qu’un conducteur récemment sinistré, à véhicule identique.
L’usage. Trajets domicile-travail, usage strictement privé, kilométrage annuel, stationnement dans un garage fermé ou dans la rue, région de résidence.
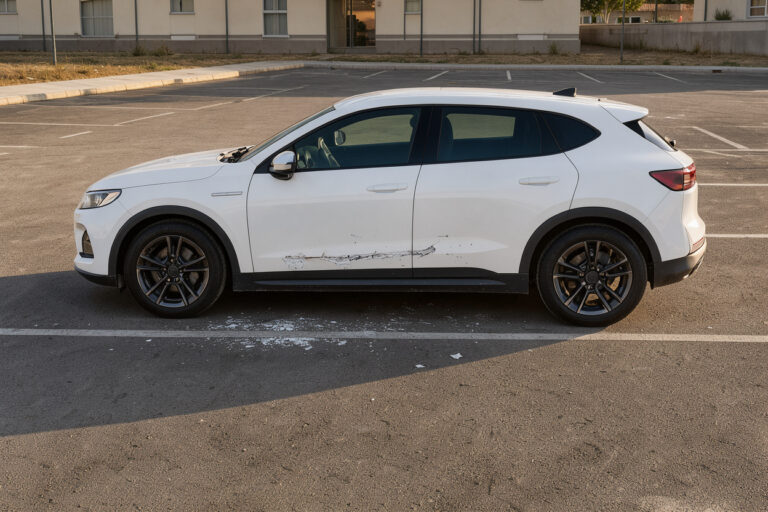
Le véhicule. Version, puissance, valeur à neuf, coût et disponibilité des pièces, équipements de sécurité. Sur un modèle premium équipé de nombreux capteurs et écrans, le coût d’une réparation peut être supérieur à celui d’un véhicule plus simple, et les assureurs en tiennent compte dans leur modèle.
Le contrat. Niveau de franchise, garanties optionnelles, plafonds, exclusions. Une franchise plus haute réduit généralement la cotisation mais augmente la part restant à la charge de l’assuré en cas de sinistre. Sur ce mécanisme, comment la franchise est calculée.
Un devis nominatif, établi à partir de la carte grise ou de la référence exacte de la version, reste le seul moyen d’obtenir un chiffre fiable. Le présent article n’en donne volontairement aucun.
Les points propres à un SUV 100 % électrique
Le G9 étant électrique, certains sujets, absents d’un contrat pour véhicule thermique, méritent une lecture attentive.
La batterie. Les conditions générales définissent parfois la batterie comme un élément du véhicule assuré, parfois séparément, avec des règles spécifiques en cas de dommage, de panne ou de remplacement. La prise en charge d’une batterie endommagée à la suite d’un accident, d’un incendie ou d’une inondation dépend du contrat. Sur ce sujet précis, on pourra consulter les garanties spécifiques à la batterie.
La recharge. Les câbles, la borne installée au domicile et les dommages qu’ils pourraient causer ne sont pas toujours traités de la même façon : certains contrats mentionnent les accessoires de recharge, d’autres non. La responsabilité civile, elle, couvre en principe les dommages causés à des tiers au cours de la recharge, mais l’étendue exacte se lit dans le contrat.
Les aides à la conduite et les capteurs. Le constructeur met en avant un système XPILOT ASSIST et de nombreuses fonctions de sécurité active. Ces équipements peuvent réduire certains risques d’accident, mais ils ne modifient pas l’obligation d’assurance ni la responsabilité du conducteur, qui reste celui qui tient le volant. Après un choc, le remplacement d’un pare-chocs ou d’un pare-brise peut aussi impliquer un recalibrage des capteurs, ce qui pèse sur le coût de réparation.
Le poids et le gabarit. Un grand SUV de près de 4,90 m de long occupe de la place au stationnement et peut occasionner plus de dommages à un tiers en cas de choc. C’est une donnée de risque parmi d’autres.
Pour les usages routiers réguliers, l’article consacré aux déplacements de longue distance en G9 complète utilement ce point.
Catastrophes naturelles, vol, bris de glace : lire les garanties une par une
Une formule intermédiaire ou tous risques ne veut pas dire que toutes les situations sont couvertes. Chaque garantie a ses conditions, et la lecture des exclusions évite les mauvaises surprises.
Pour le vol, les contrats prévoient souvent des conditions de sécurité (fermeture du véhicule, clés ou dispositifs numériques non laissés à disposition) et une déclaration rapide aux autorités. Pour l’incendie, la définition de l’événement couvert varie selon le contrat. Pour le bris de glace, les conditions dépendent de la formule et d’éventuelles franchises spécifiques. Pour les catastrophes naturelles, les conditions de mise en jeu, la franchise applicable et les délais de déclaration dépendent du contrat et des textes en vigueur.
Ces éléments diffèrent selon l’assureur et la formule : le contrat précise qui indemnise quoi, dans quels délais et avec quelle franchise. Un assuré qui possède un G9 dans une zone exposée aux inondations ou à la grêle a intérêt à vérifier ces garanties avant, pas après, un sinistre. La page consacrée aux catastrophes naturelles et à la garantie associée détaille ce cadre.
En cas de désaccord avec l’assureur
Un sinistre sur un véhicule récent peut donner lieu à des divergences : évaluation de la valeur du véhicule, choix du réparateur, délais liés aux pièces, prise en charge d’un élément de la batterie. La démarche ordinaire commence par une réclamation écrite auprès de l’assureur ou de l’intermédiaire.
Si le désaccord persiste après épuisement des procédures internes, ou sans réponse à l’issue d’un délai de deux mois, la Médiation de l’assurance peut être saisie, sur la base d’un dossier comprenant le contrat, la réclamation écrite et la réponse reçue. Le service est gratuit pour le demandeur, le médiateur formule une proposition de solution qui n’est pas contraignante, et la voie judiciaire reste ouverte. La prescription est suspendue pendant la médiation, ce qui protège les droits de l’assuré.
FAQ
Le G9 est-il plus cher à assurer qu’un autre SUV ?
Cela dépend du profil du conducteur, de la version du modèle, de la formule et de la franchise. Un véhicule premium récent, avec des pièces et des capteurs coûteux, peut être valorisé différemment par un assureur, mais aucune règle générale ne permet de comparer sans devis personnalisé.
Quelle formule choisir pour un G9 neuf ?
La formule tous risques est souvent envisagée pour un véhicule neuf ou financé, car elle couvre les dommages au véhicule même en cas de responsabilité du conducteur, selon le contrat. La formule doit toutefois être choisie en fonction du budget, de la franchise acceptable et des garanties réellement utiles.
La batterie du G9 est-elle couverte par l’assurance ?
Cela varie selon le contrat. Les conditions générales précisent si la batterie est traitée comme un élément du véhicule, dans quels cas elle est prise en charge (accident, incendie, inondation, vol) et quelles exclusions s’appliquent, par exemple l’usure normale.
Le G9 est-il obligatoirement assuré comme un véhicule thermique ?
Oui, l’obligation d’assurance de l’article L211-1 s’applique à tout véhicule terrestre à moteur, quelle que soit sa motorisation. Le G9 doit donc au minimum être couvert en responsabilité civile pour circuler.
Conclusion
Assurer un Xpeng G9 revient à combiner une obligation légale simple, la responsabilité civile, et une série de choix contractuels : formule, franchise, garanties spécifiques à l’électrique, notamment la batterie et la recharge. Le prix n’est pas une caractéristique du modèle mais le résultat d’un profil, d’un usage et d’un contrat, ce qui explique pourquoi seul un devis nominatif est fiable. Avant de signer, il est utile de vérifier la définition des garanties, les exclusions et les conditions de prise en charge d’un sinistre. Pour élargir la réflexion à la motorisation, l’article assurer un G9 à motorisation 100 % électrique offre un éclairage complémentaire.