Assurance Xpeng P7 : prix et garanties
Un article de Béatrice Paris, mis à jour le 1 novembre 2026
Assurer une Xpeng P7 impose au minimum la garantie de responsabilité civile, obligatoire pour tout véhicule terrestre à moteur. Au-delà, le choix des garanties (dommages, vol, bris de glace, batterie, assistance) dépend du contrat et de l’usage. Quant au prix, il n’existe pas de tarif unique : la prime est calculée par chaque assureur à partir du profil du conducteur, du véhicule et de la formule retenue. Cet article ne cite donc aucun montant et détaille plutôt ce qui pèse dans le calcul.
Une précision de vocabulaire s’impose d’abord. En France, la berline de la marque est commercialisée sous le nom de P7+, et non P7 tout court. C’est le modèle dont il est question ici.
À retenir
– La responsabilité civile est la seule garantie légalement obligatoire ; le reste est facultatif.
– La berline électrique de la marque est présentée par le constructeur sous le nom de P7+, avec trois niveaux de motorisation.
– La prime dépend du conducteur, de l’usage et du contrat : aucun prix ne peut être annoncé de façon générale.
– Pour une voiture électrique, la couverture de la batterie et l’assistance en cas de panne d’énergie méritent une lecture attentive des conditions.
Ce que l’on sait de la P7+ en France
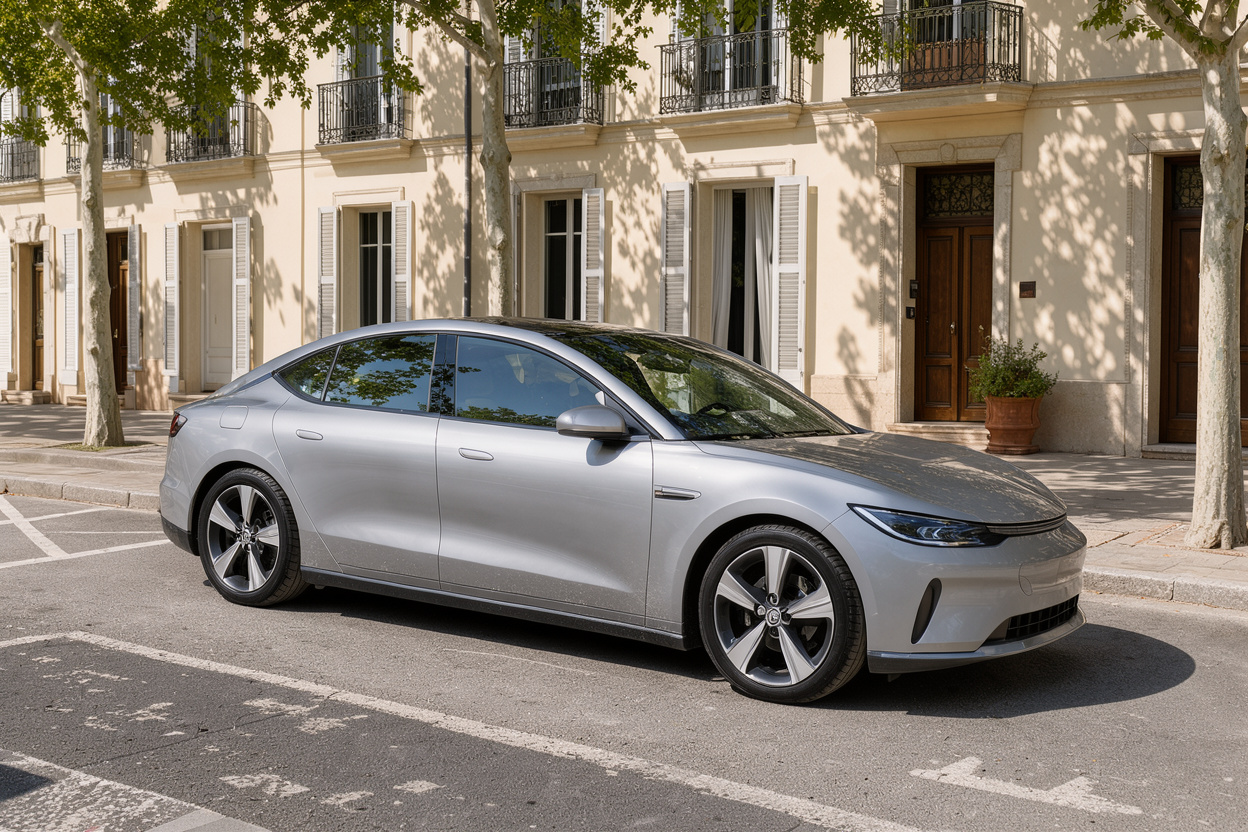
La P7+ est une berline électrique en fastback. Selon la fiche du constructeur consultée sur son site français, elle mesure 5 071 mm de long pour 1 937 mm de large et 1 512 mm de haut, avec un empattement de 3 000 mm. Elle repose sur une plateforme 800 V et annonce une recharge de 10 à 80 % en 12 minutes sur borne à courant continu compatible. Trois versions sont présentées : deux propulsions monomoteur (autonomie WLTP de 455 km en version standard et de 530 km en version longue autonomie) et une version Performance à deux moteurs et transmission intégrale (500 km WLTP).
Le calendrier de commercialisation mérite d’être resitué. Lors de l’arrivée de la marque en France en 2024, la presse spécialisée rapportait que seuls le SUV G9 et le SUV coupé G6 étaient proposés, la berline P7 étant alors écartée du catalogue français. La P7+ est arrivée ensuite : L’argus indique un lancement commercial en France en avril 2026. Selon cette même source, le modèle est assemblé en Autriche par Magna Steyr, comme les autres Xpeng vendues en Europe.
Pour un futur assuré, ces informations ont un intérêt concret. Le nom exact du modèle, sa version et sa motorisation figurent sur la carte grise et doivent être déclarés tels quels à l’assureur. Une version à deux moteurs n’est pas classée comme une version à un moteur : la puissance, la valeur du véhicule et le coût potentiel des réparations peuvent entrer dans l’évaluation du risque. Ce que les assureurs retiennent précisément varie d’une compagnie à l’autre.
Le constructeur affiche par ailleurs une garantie générale de 7 ans ou 160 000 km, une garantie de 8 ans ou 160 000 km sur la batterie, le moteur et l’électronique, ainsi que 5 ans d’assistance routière. Cette garantie commerciale relève du constructeur : elle ne remplace pas un contrat d’assurance et n’a pas le même objet. Elle traite des défauts du véhicule, quand l’assurance intervient à la suite d’événements comme un accident, un vol ou un incendie. Les deux se complètent mais ne se substituent pas.
comparer avec l’offre de la berline P7 électrique
L’obligation d’assurance : le socle commun à toutes les Xpeng
Selon service-public.gouv.fr, tout véhicule terrestre à moteur destiné à circuler doit être couvert par une garantie de responsabilité civile, y compris lorsqu’il est peu utilisé ou stationné. Cette garantie indemnise les dommages causés à autrui : blessures d’un piéton, d’un passager ou de l’occupant d’un autre véhicule, dégâts matériels sur une autre voiture ou un bâtiment. En revanche, le conducteur responsable de l’accident n’est pas indemnisé de ses propres dommages, ni pour son véhicule ni, sauf garantie spécifique, pour son corps.
Les textes de référence cités par la même page sont les articles L211-1 et suivants du Code des assurances pour l’obligation d’assurance, et les articles L324-1 et L324-2 du Code de la route pour les sanctions de la conduite sans assurance. Rouler sans être assuré constitue un délit, avec des sanctions pénales et des mesures complémentaires possibles comme l’immobilisation du véhicule.
Ce socle est identique pour une berline électrique et pour une voiture thermique. La formule dite « au tiers » se limite à cette responsabilité civile, éventuellement complétée par quelques services (assistance, protection juridique) selon le contrat. Pour un véhicule dont la valeur reste élevée, se contenter de ce minimum revient à assumer soi-même la réparation ou le remplacement de la voiture après un accident responsable, une collision sans tiers identifié ou un vol.
Les garanties facultatives à examiner pour une P7+
Selon la fiche de service-public.gouv.fr consacrée aux garanties facultatives, les principales protections proposées sont les suivantes :
- les dommages tous accidents, qui couvrent le véhicule même lorsque l’assuré est responsable ;
- les dommages collision, limités aux chocs avec un tiers identifié ;
- le bris de glace ;
- le vol et l’incendie ;
- la catastrophe naturelle, la catastrophe technologique et la tempête ;
- le contenu du véhicule ;
- les dommages corporels du conducteur, qui compensent ses blessures même lorsqu’il est responsable.
France Assureurs précise pour sa part que les contrats comportant une garantie des dommages au véhicule incluent automatiquement les garanties catastrophes naturelles, catastrophes technologiques, tempête et attentats. Autrement dit, choisir une formule avec dommages ouvre l’accès à ces extensions sans qu’il faille les demander une à une.
La formule « tous risques » n’est pas une catégorie légale : selon service-public.gouv.fr, il s’agit d’un ensemble de garanties dont la composition exacte varie selon l’assureur. Deux contrats intitulés « tous risques » peuvent donc différer sur la définition du vol, sur les événements climatiques couverts ou sur les conditions d’indemnisation. La notice d’information et les conditions générales font foi, et c’est là qu’il faut vérifier les exclusions, les plafonds et les franchises.
Le lien entre valeur du véhicule et choix de formule est direct. Une berline récente justifie plus souvent une couverture étendue qu’un véhicule ancien, et le contrat peut être ajusté à l’échéance quand la valeur assurée évolue.
adapter la formule à un SUV Xpeng plutôt qu’à une berline
Les points propres à une berline électrique
Les garanties générales décrites plus haut s’appliquent à une voiture électrique comme à une autre. Quelques sujets méritent néanmoins une lecture attentive, car les contrats les traitent de façon variable.
La batterie. Élément central du véhicule, elle est protégée de deux manières distinctes. Le constructeur assure sa garantie commerciale (8 ans ou 160 000 km d’après sa fiche P7+) contre les défaillances. L’assurance, elle, intervient après un événement extérieur : choc, incendie, inondation, vol. Dans ce dernier cas, la formule doit couvrir le véhicule entier, batterie comprise. Selon le contrat, certaines clauses précisent la prise en charge du remplacement ou de la réparation de cet élément. À lire de près : la définition de l’événement garanti et le traitement d’une batterie endommagée sans autre dégât visible.
L’assistance. De nombreux contrats proposent un dépannage ou un remorquage. Pour un véhicule électrique, la question pratique est celle de la panne d’énergie : le contrat prévoit-il le remorquage jusqu’à une borne de recharge ? Le constructeur mentionne pour sa part une assistance routière de 5 ans, distincte de celle que peut offrir l’assureur.
La recharge à domicile. Les contrats automobiles ne couvrent généralement pas la borne installée chez soi ; celle-ci relève plutôt du contrat multirisque habitation, selon les conditions du contrat. Il est utile de poser la question à l’assureur du logement au moment de l’installation.
Les câbles et accessoires. Selon le contrat, ils peuvent être considérés comme du contenu du véhicule ou comme des accessoires. Une garantie « contenu » ne s’applique pas toujours à ce type de matériel.
Les équipements de conduite assistée. Capteurs, caméras et radars augmentent le coût potentiel d’une réparation de pare-brise ou de pare-chocs. Cela peut jouer sur le choix de la garantie bris de glace et sur la franchise prévue, selon le contrat.
approfondir la couverture de la batterie
Ce qui fait varier la prime, sans la chiffrer
Aucun chiffre n’est avancé ici, car aucune valeur générale ne serait fiable. On peut en revanche lister les paramètres que les assureurs prennent habituellement en compte, chacun avec un poids variable selon la compagnie.
Le profil du conducteur. L’ancienneté du permis, l’âge, le passé d’assurance et les sinistres antérieurs comptent. Un conducteur qui a moins de trois ans de permis peut se voir appliquer une surprime encadrée par l’article A335-9-1 du Code des assurances, qui la plafonne. Le bonus-malus (coefficient de réduction-majoration) suit l’assuré d’un assureur à l’autre grâce au relevé d’informations.
Le véhicule. Modèle, version, puissance, valeur à neuf ou d’occasion, équipements : la P7+ n’est pas placée dans la même situation qu’un SUV de la même marque, et les trois versions annoncées par le constructeur ne se ressemblent pas sur le plan de la motorisation.
L’usage. Trajets domicile-travail, usage professionnel ou simple loisir, kilométrage annuel, lieu de stationnement (garage fermé, voie publique) et zone géographique entrent dans l’évaluation. Une déclaration inexacte peut avoir des conséquences sur l’indemnisation en cas de sinistre : mieux vaut décrire l’usage réel.
La formule et la franchise. Plus la couverture est étendue, plus le contrat protège le véhicule ; la franchise, part restant à la charge de l’assuré, est fixée par le contrat, et sa présentation varie d’un assureur à l’autre. Une exception : pour la catastrophe naturelle, service-public.gouv.fr indique qu’une franchise légale s’applique, tandis que les sinistres de catastrophe technologique sont indemnisés sans franchise pour la victime assurée.
voir le même exercice pour l’autre SUV de la gamme
Comment comparer deux propositions pour une P7+
Une méthode simple évite les mauvaises surprises.
- Aligner les garanties. Comparer la responsabilité civile, les dommages, le vol, l’incendie, le bris de glace, les événements naturels et l’assistance sur une même base.
- Lire les exclusions. Repérer les cas exclus et les limites d’usage.
- Vérifier l’indemnisation. Valeur de remplacement, valeur à dire d’expert, délai de règlement : les modalités figurent dans les conditions générales.
- Regarder l’assistance. Distance de remorquage, prise en charge d’une panne de batterie, véhicule de remplacement.
- Contrôler les franchises. Par garantie, et pas seulement pour le poste principal.
En cas de différend persistant avec l’assureur, la Médiation de l’Assurance peut être saisie gratuitement après une réclamation écrite restée sans réponse satisfaisante, dans les délais prévus par sa procédure.
Questions fréquentes
La Xpeng P7 est-elle vendue en France ?
La berline de la marque est proposée en France sous le nom de P7+, selon la fiche du constructeur et selon L’argus, qui situe son lancement commercial en avril 2026. Au démarrage de la marque en France en 2024, seuls les SUV G9 et G6 étaient annoncés, la berline P7 ayant été écartée à ce moment-là.
Quelle assurance est obligatoire pour une P7+ ?
La responsabilité civile, garantie par un contrat d’assurance auto. Elle couvre les dommages causés à autrui, pas ceux du conducteur responsable ni ceux de son propre véhicule. Toutes les autres garanties sont facultatives.
La garantie constructeur suffit-elle pour la batterie ?
Non. La garantie commerciale du constructeur (8 ans ou 160 000 km sur la batterie selon sa fiche) concerne les défauts du composant. Un accident, un incendie ou un vol relèvent de l’assurance. Les deux mécanismes sont complémentaires.
Peut-on connaître le prix de l’assurance sans devis ?
Non : le montant dépend du profil du conducteur, de l’usage, de la version du véhicule et de la formule choisie. Un devis personnalisé, fondé sur des informations exactes, reste le seul moyen d’obtenir une proposition. Il faut le comparer garantie par garantie.
Conclusion
Assurer une Xpeng P7+ suit les mêmes règles que pour toute voiture : une responsabilité civile obligatoire, puis des garanties facultatives à choisir selon la valeur du véhicule, l’usage et le budget du foyer. Les particularités d’une berline électrique portent surtout sur la batterie, l’assistance en cas de panne d’énergie et la recharge à domicile, trois points à lire dans le contrat plutôt qu’à supposer. Quant au prix, il se décide au cas par cas : la comparaison utile porte sur des garanties équivalentes et sur des franchises clairement indiquées.
Pour prolonger la lecture, consulter la comparaison avec les autres berlines électriques permet de situer cette berline dans son segment.