Assurance Xpeng intermédiaire : les garanties incluses
Un article de Adrien Rey, mis à jour le 2 novembre 2026
Une assurance intermédiaire pour une Xpeng combine la responsabilité civile obligatoire avec quelques garanties qui protègent la voiture elle-même contre des événements précis : le plus souvent le vol, l’incendie, certains événements naturels ou climatiques et le bris de glace. Elle n’indemnise en revanche pas, en principe, les dommages que subit votre propre véhicule lorsque vous êtes responsable d’un accident. C’est cette frontière qui la distingue de la formule tous risques. Le détail exact varie d’un contrat à l’autre, car « intermédiaire » n’est pas une catégorie définie par la loi : c’est un usage commercial que chaque assureur remplit à sa façon.
À retenir
– La formule intermédiaire repose sur la responsabilité civile obligatoire, complétée par des garanties ciblées sur la voiture (vol, incendie, bris de glace, événements naturels selon contrat).
– Les dommages à votre Xpeng après un accident dont vous êtes responsable n’y sont en général pas couverts.
– Le nom de la formule ne garantit rien : seules les conditions générales et particulières font foi.
– Vol : déclaration à l’assureur dans un délai qui ne peut pas être inférieur à deux jours ouvrés.
Que veut dire « intermédiaire » en assurance auto ?
Le vocabulaire des formules est un vocabulaire de marché. Le Code des assurances impose une seule chose pour circuler : la garantie de la responsabilité civile. Tout le reste relève de la liberté contractuelle. On parle de formule « au tiers » lorsque seule cette obligation est couverte, de « tous risques » lorsque les dommages subis par le véhicule sont couverts quelle que soit la cause, y compris un accident dont l’assuré est responsable, et d’« intermédiaire » (parfois « tiers étendu », « tiers plus » ou « tiers vol-incendie ») pour tout ce qui se situe entre les deux.
Les assureurs décrivent cette formule de façon convergente. Celle présentée par Matmut, par exemple, associe la responsabilité civile à la protection contre le vol et la tentative de vol, l’incendie, la tempête, certains événements naturels et le bris de glace, et précise qu’elle ne couvre pas les dommages du véhicule dans un accident où le conducteur est responsable ni le vandalisme, réservés aux contrats tous risques. Cette description vaut pour un contrat donné ; un autre assureur peut inclure ou écarter une garantie différente sous la même étiquette.
Le socle : la responsabilité civile obligatoire
Toute formule, intermédiaire comprise, repose sur l’article L211-1 du Code des assurances. Il impose à toute personne dont la responsabilité civile peut être engagée en raison de dommages causés à autrui par un véhicule terrestre à moteur d’être couverte par une assurance. Le texte précise que le contrat doit aussi couvrir la responsabilité de toute personne ayant la garde ou la conduite du véhicule, même non autorisée, ainsi que celle des passagers. Dans le cas d’un vol, le contrat ne couvre pas les dommages subis par les auteurs du vol ni par leurs complices.
Concrètement, ce socle indemnise les victimes : les blessés, les autres véhicules, le mobilier urbain endommagé. Il ne rembourse jamais la réparation de votre propre voiture. C’est le point de départ de toute comparaison entre formules : tout ce qu’une intermédiaire ajoute à ce socle est une garantie facultative, avec ses conditions, ses plafonds et sa franchise.
Une Xpeng est un véhicule terrestre à moteur au sens de l’article : la motorisation électrique n’y change rien. Le site du constructeur présente le G6 comme un SUV coupé 100 % électrique et le G9 comme un SUV électrique. L’obligation d’assurance s’applique de la même façon à ces modèles qu’à un modèle thermique.
Les garanties habituellement incluses
Sous réserve des conditions du contrat, voici ce que l’on rencontre le plus souvent dans une intermédiaire.
Vol et tentative de vol
La garantie vol rembourse la voiture volée et, dans beaucoup de contrats, les dégradations causées lors d’une tentative. Elle est encadrée par des conditions : dépôt de plainte, délai de déclaration, parfois exigences sur la remise des clés ou sur l’état du véhicule au moment du vol. Le contrat précise aussi si les accessoires, le contenu ou le câble de recharge sont pris en charge, ce qui varie nettement d’un assureur à l’autre.
Incendie et explosion
L’incendie, qu’il ait une origine accidentelle ou criminelle, fait partie du cœur de la formule. Les contrats distinguent souvent l’incendie du véhicule lui-même des dommages causés par un feu extérieur, et précisent ce qui se passe si l’origine est un défaut électrique. Sur une voiture électrique, la question des dommages liés à la batterie est traitée contrat par contrat : elle appelle une lecture attentive des définitions.
Événements naturels et climatiques
Grêle, tempête, inondation, chute d’arbre : certaines intermédiaires les incluent, d’autres les limitent à des événements reconnus ou les proposent en option. Ne présumez pas que tout événement météorologique est couvert : la liste figure au contrat.
Bris de glace
Pare-brise, vitres latérales et lunette arrière sont généralement pris en charge, avec une franchise et parfois des conditions sur la réparation avant remplacement. Les vitrages d’une voiture récente peuvent embarquer des capteurs ou des caméras : le contrat dit si leur recalibrage est compris dans la prise en charge. Pour le détail, voir la prise en charge du pare-brise.
Ce que la formule intermédiaire ne couvre pas
C’est la partie la plus utile à vérifier avant signature, car c’est celle qui provoque le plus de déconvenues.
- Accident responsable. Si vous heurtez un poteau ou un autre véhicule et que vous êtes responsable, votre assureur indemnise la victime au titre de la responsabilité civile mais ne rembourse pas les réparations de votre Xpeng, sauf garantie spécifique.
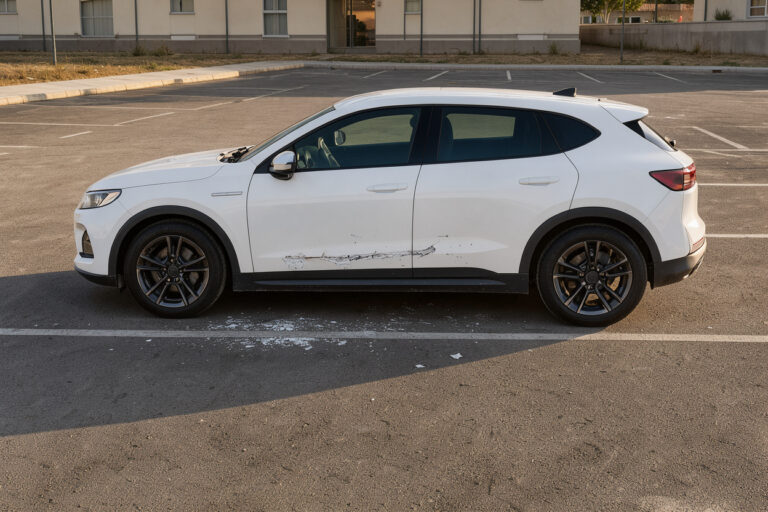
- Accident sans tiers identifié. Une rayure ou un choc sur un parking, sans auteur connu, n’est en général pas pris en charge sans garantie dommages.
- Vandalisme. Selon les contrats, il est exclu ou limité à certains actes.
- Usure, panne et entretien. Aucune formule d’assurance auto ne remplace la garantie constructeur ni l’entretien.
Un point de vigilance propre aux voitures électriques : la batterie, la recharge à domicile et le câble donnent lieu à des clauses distinctes selon les assureurs. Pour situer ce socle obligatoire, voir la formule de base.
Intermédiaire ou tous risques pour une Xpeng : comment arbitrer
Le choix ne dépend pas de la marque mais de la situation de l’assuré. Trois éléments pèsent le plus.
La valeur du véhicule. Plus la voiture est récente et coûteuse à réparer, plus l’absence de couverture des dommages après un accident responsable pèse. Les assureurs eux-mêmes recommandent en général l’intermédiaire pour des véhicules plus anciens ou de valeur moyenne, et orientent les voitures récentes ou de valeur élevée vers la formule complète. Une Xpeng neuve ou récente, dont la gamme est en cours de déploiement en France, se situe plutôt dans ce second cas de figure.
La capacité à absorber une réparation. Si un accident responsable coûtait à l’assuré une somme qu’il ne peut pas supporter, la formule tous risques répond mieux. C’est tout l’enjeu de la formule complète.
L’usage. Stationnement en rue ou en garage fermé, kilométrage, trajets urbains ou longs : le risque de vol, de vandalisme et de bris de glace diffère fortement d’un usage à l’autre, et l’intermédiaire couvre surtout ces risques-là.
Lire le contrat : franchise, valeur d’indemnisation et exclusions
Deux contrats intitulés « intermédiaire » peuvent protéger très différemment. Quatre rubriques du contrat décident de tout.
- Les définitions. Ce que le contrat appelle « vol », « incendie », « événement climatique », « bris de glace ». Une définition étroite réduit la garantie.
- La franchise. Elle reste à votre charge sur chaque sinistre. Pour comprendre comment elle s’applique, notamment quand elle est proportionnelle, voir le calcul de la franchise.
- La base d’indemnisation. Valeur d’achat, valeur de remplacement à dire d’expert, valeur à neuf pendant une durée limitée : le contrat précise laquelle s’applique et pendant combien de temps. Les écarts sont importants sur un véhicule qui perd de la valeur les premières années.
- Les exclusions et les conditions de la garantie. Obligation de fermer le véhicule à clé, de ne pas laisser les clés à l’intérieur, de recourir à un réparateur ou un expert désigné : leur non-respect peut priver de garantie.
Il convient aussi de lire les conditions propres aux équipements d’un véhicule électrique : câble, borne de recharge, batterie, logiciels embarqués. Le contrat dit ce qui est garanti, ce qui est exclu et ce qui est optionnel.
Déclarer un sinistre dans une formule intermédiaire
Le Code des assurances fixe un cadre commun. Selon l’article L113-2, l’assuré doit déclarer tout sinistre à l’assureur dès qu’il en a connaissance et au plus tard dans le délai fixé par le contrat, qui ne peut pas être inférieur à cinq jours ouvrés. Ce délai minimal est ramené à deux jours ouvrés en cas de vol. L’assureur ne peut opposer la déchéance pour déclaration tardive que s’il établit que le retard lui a causé un préjudice, et le retard dû à un cas fortuit ou de force majeure ne peut pas être sanctionné.
En cas de vol, le dépôt de plainte auprès de la police ou de la gendarmerie est la première étape, avant la déclaration à l’assureur. Pour un incendie ou un bris de glace, on décrit le sinistre, on conserve les photographies et on transmet les factures utiles. Sur la garantie la plus sollicitée de cette formule, voir les conditions de la garantie vol.
En cas de désaccord persistant avec l’assureur après une réclamation écrite, la Médiation de l’assurance peut être saisie, sous réserve que le service interne de l’assureur ait d’abord été sollicité.
FAQ
Une assurance intermédiaire couvre-t-elle les dommages de ma Xpeng si je suis responsable ?
En principe non. La formule intermédiaire indemnise les victimes au titre de la responsabilité civile, mais elle ne rembourse pas vos propres dommages après un accident dont vous êtes responsable. Seule la formule tous risques, ou une garantie dommages spécifique, le prévoit. Le contrat le précise expressément dans ses garanties et ses exclusions.
La formule intermédiaire inclut-elle toujours le bris de glace et le vol ?
Le vol, l’incendie et le bris de glace sont les garanties que l’on rencontre le plus souvent, mais aucune règle légale ne l’impose. Certains contrats limitent le bris de glace ou l’excluent, d’autres traitent les événements climatiques en option. Seules les conditions particulières confirment ce qui est garanti.
Une voiture électrique récente peut-elle se contenter d’une formule intermédiaire ?
C’est possible, mais l’arbitrage dépend de la valeur du véhicule, de l’usage et de la capacité à supporter des réparations après un accident responsable. Pour un véhicule récent et coûteux à réparer, les assureurs orientent plutôt vers une formule complète. La motorisation électrique ne modifie pas le principe, mais les clauses sur la batterie et la recharge sont à lire avec soin.
Quel délai pour déclarer un sinistre couvert par l’intermédiaire ?
Le contrat fixe le délai, qui ne peut pas être inférieur à cinq jours ouvrés en général et à deux jours ouvrés en cas de vol, selon l’article L113-2 du Code des assurances. Le plus prudent est de déclarer sans attendre et de conserver la preuve de l’envoi.
Conclusion
La formule intermédiaire répond à une logique simple : assurer les tiers et protéger la voiture contre une liste de risques choisis. Pour une Xpeng, elle fonctionne comme pour toute autre voiture, avec une vigilance accrue sur ce qui touche à la batterie, à la recharge et aux vitrages équipés de capteurs. Elle laisse à la charge de l’assuré les réparations après un accident responsable, ce qui suppose d’accepter ce risque en connaissance de cause. La démarche la plus sûre consiste à lire les conditions générales et particulières, à identifier la franchise et la base d’indemnisation de chaque garantie, puis à comparer plusieurs contrats sur ces critères plutôt que sur leur seul intitulé. Enfin, en cas de sinistre, respecter les délais de déclaration protège l’essentiel de vos droits. Pour situer la formule dans la gamme complète, voir aussi la protection maximale.