Assurance Xpeng tous risques : ce qu’elle couvre
Un article de Adrien Rey, mis à jour le 1 novembre 2026
La formule tous risques est la plus complète que propose un assureur auto : elle associe la responsabilité civile obligatoire à la garantie dommages tous accidents et à la plupart des garanties optionnelles. Concrètement, pour une Xpeng, elle indemnise les dégâts subis par votre véhicule même lorsque vous êtes responsable de l’accident, ainsi que le vol, l’incendie, le bris de glace et les événements naturels, dans les limites et avec les franchises prévues au contrat. Elle n’est pas un chèque en blanc : chaque assureur compose sa propre formule, et les exclusions restent nombreuses.
Xpeng est un constructeur chinois de véhicules 100 % électriques présent en France depuis peu. Sur son site, la marque présente notamment le G6, un SUV coupé, et le G9, un SUV haut de gamme. Cette jeunesse sur le marché français ne change pas la mécanique de l’assurance auto, mais elle déplace des points de vigilance : batterie, câble de recharge, réparation.
À retenir
– Seule la responsabilité civile est obligatoire ; le tous risques est un choix qui la complète par des garanties sur votre propre véhicule et sur vous-même.
– La garantie dommages tous accidents joue même si vous êtes responsable, en cas de collision avec un tiers non identifié, de sortie de route ou de choc contre un obstacle.
– Vol, incendie, bris de glace, catastrophes naturelles et technologiques, tempête sont généralement rattachés à la formule, mais leurs conditions et leurs franchises varient selon le contrat.
– Pour une voiture électrique, vérifiez noir sur blanc le traitement de la batterie, du câble de charge et de l’assistance en cas de panne d’énergie.
– Les exclusions classiques (alcool, stupéfiants, conduite sans permis valable, faute intentionnelle) s’appliquent aussi au tous risques.
Ce que « tous risques » veut réellement dire
Le nom prête à confusion. Il ne signifie pas que tout événement est indemnisé, mais que la formule réunit l’éventail le plus large de garanties. La fiche de Justice.fr sur les garanties facultatives et l’assurance tous risques rappelle que la loi n’impose que la responsabilité civile, celle qui couvre les dommages causés aux autres. Tout le reste relève de garanties facultatives que l’assureur propose seules ou regroupées en formules.
Dans le langage courant, on distingue trois niveaux : le tiers, l’intermédiaire (ou tiers étendu) et le tous risques. La formule au tiers se limite à la responsabilité civile et, selon les contrats, à quelques garanties de base. L’intermédiaire ajoute des garanties sur le véhicule comme le vol, l’incendie ou le bris de glace. Le tous risques ajoute la garantie dommages tous accidents, qui est son élément distinctif. Pour le détail de l’échelon inférieur, voir la formule au tiers en détail.
Cette classification n’a pas de définition légale unique : deux contrats portant le même nom peuvent différer sensiblement. France Assureurs, la fédération professionnelle du secteur, décrit d’ailleurs ces garanties comme des protections volontaires que chaque assureur organise à sa manière.
Les blocs de garanties d’un contrat tous risques
Pour lire un contrat sans se perdre, il est utile de le découper en blocs. Chacun répond à une question différente : qui paie, pour quel événement, jusqu’à quel plafond.
La responsabilité civile
C’est le socle obligatoire. Elle indemnise les personnes et les biens que vous, ou une personne conduisant votre Xpeng avec votre accord, blessez ou endommagez. Selon France Assureurs, rouler sans cette assurance constitue une infraction pénale, sanctionnée notamment par des amendes, une suspension de permis ou une immobilisation du véhicule. Cette garantie ne répare jamais votre propre voiture.
Les dommages tous accidents
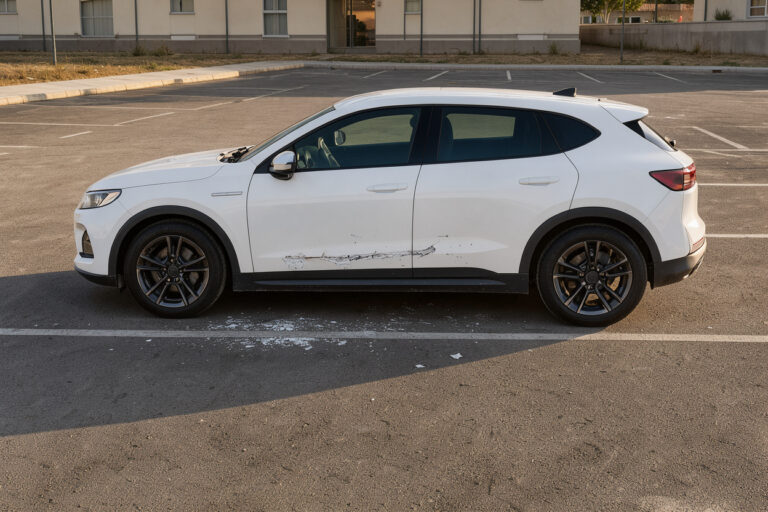
C’est le cœur de la formule. Elle indemnise les dégâts matériels subis par votre véhicule quelle que soit l’origine de l’accident : collision avec un autre véhicule dont vous êtes responsable, choc contre un mur ou un poteau, sortie de route, renversement, dégât causé par un conducteur qui a pris la fuite ou par un animal. La différence avec la garantie collision, proposée dans les formules intermédiaires, est que cette dernière suppose généralement un tiers identifié, un animal ou un piéton, alors que les dommages tous accidents ne posent pas cette condition.
Le vol et l’incendie
Le vol couvre la disparition du véhicule, et souvent les dégradations subies lors d’une tentative. L’incendie couvre les dégâts provoqués par le feu ou une explosion. L’indemnisation se fait en principe sur la valeur du véhicule à la date du sinistre ou sur la valeur convenue au contrat, selon ce que celui-ci prévoit. Les conditions de déclaration et de preuve varient ; pour la voiture électrique, elles sont détaillées dans la garantie vol appliquée à une Xpeng.
Le bris de glace
Il prend en charge le pare-brise et, selon le contrat, les vitres latérales, la lunette arrière ou le toit vitré. Sur un SUV moderne, le pare-brise embarque souvent des caméras et des capteurs : la question de leur remplacement ou de leur réétalonnage mérite d’être posée à l’assureur avant le sinistre. Un article dédié traite le bris de glace sur une Xpeng.
Les catastrophes naturelles, technologiques et la tempête
Lorsque vous souscrivez une garantie dommages, l’assureur doit y rattacher des événements naturels et technologiques. Justice.fr précise que la garantie catastrophes naturelles suppose la publication d’un arrêté interministériel reconnaissant l’état de catastrophe naturelle. La franchise applicable est fixée par la réglementation et rappelée au contrat ; elle n’est donc pas à négocier avec l’assureur.
La garantie du conducteur
Elle indemnise vos propres préjudices corporels (frais médicaux, invalidité, perte de revenus, décès pour vos ayants droit) lorsque vous êtes blessé dans un accident où vous êtes responsable ou lorsque le responsable n’est pas identifié. Les plafonds d’indemnisation et le taux d’invalidité à partir duquel elle joue sont fixés par le contrat.
Les garanties de services
Assistance, remorquage, véhicule de remplacement, protection juridique : souvent incluses, avec des conditions de distance, de durée ou de plafond propres à chaque contrat.
Accident responsable : la différence avec les autres formules
Le principal avantage du tous risques se voit lorsque vous êtes responsable. Sans garantie dommages, une Xpeng endommagée par sa propre faute reste à vos frais, alors que l’assurance de l’adversaire ne joue pas pour vos dégâts. Avec la garantie dommages tous accidents, l’assureur indemnise après expertise, sous déduction de la franchise.
Cette prise en charge a une contrepartie : un accident responsable a des conséquences sur votre coefficient de réduction-majoration, le bonus-malus, et peut donc peser sur la cotisation suivante. Le fonctionnement précis est expliqué dans les conséquences d’un accident responsable.
Le tous risques ne remplace pas non plus la déclaration : le délai contractuel pour prévenir l’assureur s’applique, et la démarche à suivre, du constat amiable à l’expertise, est décrite dans l’article sur la déclaration de sinistre.
Les points de vigilance d’une voiture 100 % électrique
Sur ses pages produits, Xpeng décrit le G6 et le G9 comme des véhicules 100 % électriques. Le constructeur met en avant, pour ses deux SUV, une plateforme haute tension 800 V et une recharge annoncée de 10 % à 80 % en 12 minutes, dans les conditions de ses propres tests. Ces données sont des annonces du constructeur et ne disent rien de ce que votre contrat couvre. Elles rappellent seulement que ces voitures embarquent des composants coûteux, à commencer par la batterie de traction.
Quelques questions concrètes à poser à l’assureur, ou à chercher dans les conditions générales :
- La batterie de traction est-elle assurée comme partie intégrante du véhicule en cas d’accident, d’incendie ou de vol ? Certains contrats prévoient un volet dédié, d’autres non. Le sujet fait l’objet de garanties spécifiques à la batterie.
- Le câble de recharge, l’adaptateur et la borne domestique sont-ils inclus, dans quelles conditions (vol, dommage), avec quel plafond ?
- L’assistance prévoit-elle le remorquage vers une borne de recharge après une panne d’énergie, ou seulement vers un garage ?
- Le véhicule de remplacement est-il fourni pendant les réparations, et pendant combien de jours ? Les délais de pièces, sur une marque récente, peuvent allonger l’immobilisation.
- L’expertise et la réparation sont-elles réalisées par des professionnels formés à la haute tension ? La réponse dépend du réseau de réparateurs auquel l’assureur a recours.
Ce que le tous risques ne couvre pas
Même dans la formule la plus étendue, plusieurs situations restent hors garantie ou sont limitées. Justice.fr cite notamment, parmi les motifs de refus, la conduite sans permis valable, l’acte intentionnel, la conduite sous l’emprise de substances et certains comportements illégaux comme le délit de fuite. Les exclusions figurent au contrat : c’est là qu’il faut les lire, garantie par garantie.
À cela s’ajoutent des limites qui ne sont pas des exclusions mais des bornes de garantie :
- Les plafonds : certaines garanties (contenu du véhicule, accessoires, objets de valeur, câbles) sont plafonnées, voire exclues.
- L’usure et l’entretien : la dégradation normale d’une batterie ou d’une pièce n’est pas un sinistre. La panne mécanique ou électrique relève de garanties spécifiques, quand elles existent.
- La vétusté : l’indemnisation en cas de perte totale se fonde sur la valeur du véhicule au jour du sinistre, sauf option de valeur d’achat ou de valeur majorée souscrite.
Franchise, plafonds et lecture du contrat
Le tous risques s’applique presque toujours avec une franchise, c’est-à-dire la part du dommage qui reste à votre charge. Justice.fr la définit comme la somme que vous payez à chaque sinistre avant que l’assureur ne règle le solde. Son montant, son mode de calcul et les événements auxquels elle s’applique sont fixés dans les conditions particulières. Certaines garanties peuvent avoir une franchise différente, d’autres n’en avoir aucune ; le contrat le dit. Le calcul est traité dans la franchise et son calcul.
Lisez les conditions particulières (votre véhicule, vos garanties, vos franchises, vos plafonds) puis les conditions générales (détail de chaque garantie, exclusions, obligations de déclaration). Comparez toujours à niveau de garanties équivalent et regardez ce qui est écrit, pas seulement l’intitulé de la formule. Un litige sur l’interprétation d’une garantie commence d’abord par une réclamation auprès du service concerné de l’assureur. Si le désaccord persiste, La Médiation de l’Assurance peut être saisie après cette démarche préalable, par les particuliers comme par les professionnels, et l’examen de la demande est soumis à des critères de recevabilité.
FAQ : vos questions sur le tous risques pour une Xpeng
Le tous risques couvre-t-il un accident dont je suis responsable ?
Oui, c’est précisément l’apport de la garantie dommages tous accidents. Votre véhicule est indemnisé après expertise, sous réserve de la franchise et des exclusions du contrat. La responsabilité civile, elle, indemnise l’autre partie. Un accident responsable peut en revanche modifier votre bonus-malus.
La batterie de ma Xpeng est-elle incluse dans le tous risques ?
La batterie de traction fait partie du véhicule, et les dommages qu’elle subit dans un accident, un incendie ou un vol entrent en principe dans les garanties correspondantes. Le traitement exact de la batterie, notamment pour sa dégradation ou sa panne, varie selon le contrat ; les conditions générales et un échange écrit avec l’assureur permettent de lever le doute.
Le tous risques est-il obligatoire pour une voiture neuve ou récente ?
Non. La loi n’impose que la responsabilité civile. Un contrat de financement, de location ou de leasing peut en revanche exiger une formule précise, généralement étendue, pendant toute la durée de l’engagement. Dans ce cas, cette exigence figure dans le contrat conclu avec le financeur.
Que faire si mon assureur refuse d’indemniser un sinistre ?
Demandez le motif écrit du refus, comparez-le aux clauses du contrat et adressez une réclamation au service compétent de l’assureur. En cas d’échec, la saisine du médiateur de l’assurance est possible, dans le cadre de sa procédure de recevabilité. Cette démarche n’empêche pas de saisir le juge si nécessaire.
Conclusion
Le tous risques est la formule qui protège le mieux votre propre véhicule, y compris quand vous êtes en tort, mais son contenu se juge sur pièces. Pour une Xpeng, marque électrique récente en France, les vérifications utiles portent moins sur le nom de la formule que sur la batterie, le câble de recharge, l’assistance, la durée d’immobilisation et le réseau de réparateurs. Lisez les conditions générales, comparez à garanties équivalentes et gardez en tête que l’intitulé « tous risques » ne dispense jamais de vérifier les exclusions et les franchises.