Déclarer un sinistre pour sa Xpeng
Un article de Baptiste Humbert, mis à jour le 1 novembre 2026
Pour déclarer un sinistre sur une Xpeng, la règle est la même que pour toute voiture assurée : vous prévenez votre assureur dès que vous avez connaissance du sinistre, et au plus tard dans le délai prévu par votre contrat, qui ne peut pas être inférieur à cinq jours ouvrés (deux jours ouvrés en cas de vol). En pratique, on met le véhicule et les personnes en sécurité, on remplit un constat amiable ou un e-constat lorsqu’un tiers est impliqué, puis on transmet le dossier à l’assureur avec photos et pièces justificatives.
À retenir
– Le délai légal minimal de déclaration est de cinq jours ouvrés après la connaissance du sinistre, deux jours ouvrés en cas de vol ; votre contrat peut prévoir plus long, jamais plus court.
– Le constat amiable, papier ou électronique (e-constat auto), vaut déclaration lorsqu’il est transmis à l’assureur.
– Photos, témoignages et coordonnées des tiers se recueillent sur place : ils pèsent lourd dans l’instruction du dossier.
– Une garantie ne joue que dans les limites du contrat : formule, exclusions et franchise varient d’un assureur à l’autre.
– En cas de désaccord, on écrit d’abord une réclamation à l’assureur, puis on peut saisir gratuitement la Médiation de l’assurance.
Sur place : protéger, alerter, secourir
Avant toute formalité d’assurance, la priorité est la sécurité des personnes. La Sécurité routière rappelle la séquence « protéger, alerter, secourir » et les numéros d’urgence 18, 15 et 112.
Sur une voiture électrique, une consigne s’ajoute : en cas de choc violent, de fumée, d’odeur inhabituelle ou de voyant d’alerte relatif au système haute tension, on éloigne les occupants du véhicule et on le signale aux secours. On ne touche pas aux câbles orange ni aux éléments endommagés du bloc de traction. Les précisions de sécurité propres à chaque modèle figurent dans la documentation remise avec le véhicule et sur le site du constructeur.
Collecter les preuves avant de bouger les véhicules
Le dossier de sinistre se joue en grande partie dans les dix premières minutes. Quelques réflexes simples améliorent nettement sa qualité :
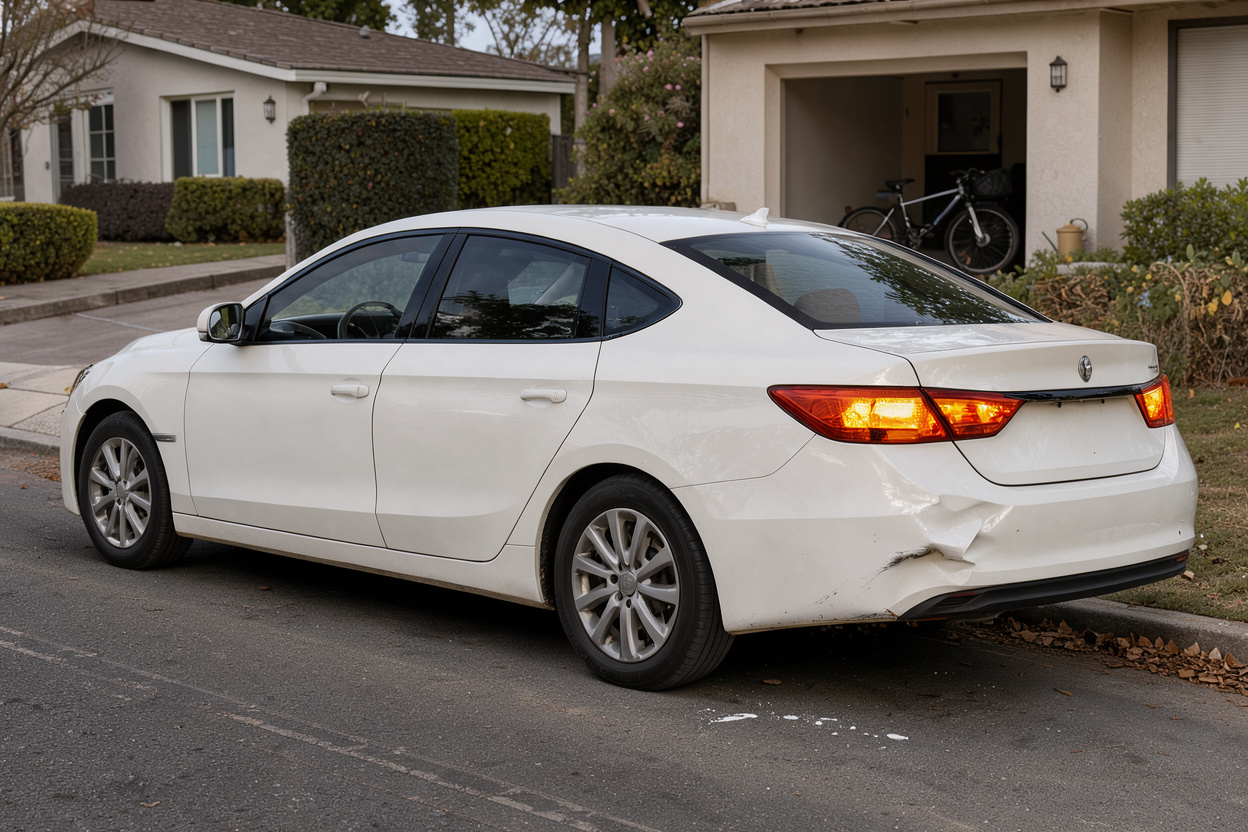
- photographier la position des véhicules avant tout déplacement, sous plusieurs angles, avec le contexte (marquage au sol, panneaux, feux, état de la chaussée) ;
- photographier les dommages de près et de loin, y compris les éléments qui paraissent secondaires : optiques, capteurs, caméras, pare-chocs, jantes ;
- relever la plaque d’immatriculation de l’autre véhicule, l’identité du conducteur, son assureur et son numéro de contrat ;
- noter les coordonnées des témoins, qui peuvent attester des circonstances si les versions divergent ;
Constat amiable papier ou e-constat auto
Lorsqu’un tiers est impliqué, le constat amiable est le document central. France Assureurs indique qu’il rassemble les renseignements nécessaires sur l’accident, qu’il est idéalement signé par les deux conducteurs sur place, et qu’il doit être transmis à chaque assureur dans les cinq jours ouvrés, en tenant lieu de déclaration.
L’application e-constat auto, développée par les assureurs, offre la même chose en version numérique. Selon France Assureurs, le constat électronique possède la même valeur juridique que le constat papier. Les deux conducteurs le remplissent ensemble après s’être mis en sécurité, chacun contrôle ce que saisit l’autre, puis la signature se fait au doigt sur l’écran ; l’assureur reçoit automatiquement le PDF. L’application est en revanche réservée aux accidents sans dommage corporel, et elle ne convient ni aux accidents à l’étranger ou avec des véhicules étrangers ni à ceux impliquant plus de deux véhicules.
Les délais légaux : ce que dit le Code des assurances
L’article L113-2 du Code des assurances impose à l’assuré de donner avis à l’assureur de tout sinistre de nature à faire jouer la garantie, dès qu’il en a connaissance et au plus tard dans le délai fixé par le contrat. Ce délai ne peut être inférieur à cinq jours ouvrés, et à deux jours ouvrés en cas de vol. Le même article précise qu’une déchéance de garantie pour déclaration tardive ne peut être opposée que si l’assureur établit que le retard lui a causé un préjudice, et qu’elle ne s’applique pas lorsque le retard résulte d’un cas fortuit ou de force majeure.
Ce que cela signifie concrètement :
- Le point de départ est la connaissance du sinistre, pas forcément sa survenance. Vous découvrez un pare-chocs abîmé sur un parking : le délai court à partir de cette découverte.
- Le vol obéit à un délai plus court : deux jours ouvrés au minimum, et un dépôt de plainte est habituellement demandé par l’assureur.
- Le contrat prime dans les limites de la loi : il peut prévoir un délai plus long, mais pas plus court que ces planchers.
Le plus sûr est de déclarer vite, même si tous les éléments ne sont pas réunis : on complète ensuite.
Constituer le dossier de déclaration
Selon les assureurs, la déclaration se fait par téléphone, via l’espace client en ligne, par une application ou par courrier. Beaucoup de contrats proposent plusieurs canaux ; certains exigent une lettre recommandée pour des cas particuliers, ce que précisent les conditions générales. Quel que soit le canal, un dossier complet comprend généralement :
- le numéro de contrat, l’immatriculation, la date, l’heure et le lieu du sinistre ;
- le constat amiable ou e-constat, signé s’il y a un tiers ;
- une description factuelle des circonstances, sans interprétation juridique ;
- les photos des dommages et de la scène ;
- les coordonnées des témoins et, s’il y a lieu, le numéro de procès-verbal ou de main courante ;
- pour un vol ou un acte de vandalisme, le récépissé de dépôt de plainte ;
- les factures ou devis déjà engagés, à ne pas confondre avec une autorisation de réparer.
Restez factuel. Écrire « le véhicule s’est déporté et a heurté la glissière » vaut mieux que « c’est la faute du système ».
Particularités d’une Xpeng : véhicule électrique et marque récente
Xpeng propose en France, pour le G6 notamment (voir prix et garanties du G6), des modèles électriques comme les SUV G6 et G9 et la berline P7+, d’après le site français du constructeur. La page du P7+ le présente comme une berline électrique, avec des versions en propulsion et en transmission intégrale ; celle consacrée aux SUV décrit le G6 comme un SUV électrique compact et le G9 comme un SUV haut de gamme.
La batterie et le circuit haute tension. Après un choc, même léger, le bas de caisse et le bloc batterie méritent un examen. Un dommage invisible de l’extérieur peut exister. Signalez à l’assureur et à l’expert tout choc sous le véhicule, tout message d’alerte au tableau de bord et tout comportement anormal à la recharge. Le contenu de la couverture de la batterie dépend de la formule et des définitions du contrat.
Les capteurs et caméras. Sur un modèle récent, un pare-chocs ou un rétroviseur abrite souvent des capteurs, et un pare-brise peut porter des caméras. Une réparation apparemment simple peut nécessiter un recalibrage ; mentionnez dans la déclaration tous les éléments touchés, même modestes, afin que l’expertise les intègre dès le départ.
Le réseau et les pièces. La marque est récente en France : le circuit de réparation, les délais de pièces et l’accès à un atelier agréé peuvent varier d’un contrat et d’une région à l’autre. Certains contrats orientent vers des réparateurs partenaires, d’autres laissent le libre choix ; la prise en charge de ces éléments dépend des stipulations du contrat et de l’organisation de l’assureur.
Après la déclaration : expertise, indemnisation et recours
Une fois le dossier transmis, l’assureur accuse réception, ouvre le sinistre et peut mandater un expert lorsque les dommages le justifient. L’expert examine le véhicule, chiffre la réparation et, le cas échéant, apprécie si elle reste économiquement pertinente.
Lorsque la responsabilité est établie, les assureurs appliquent des conventions d’indemnisation directe : France Assureurs cite l’IRSA pour les dommages matériels et l’IRCA pour les dommages corporels, chaque assureur indemnisant en principe son propre client. L’indemnisation est intégrale si l’assuré n’a aucune part de responsabilité, et partielle en cas de responsabilité partagée.
L’immobilisation du véhicule pose ensuite la question de la mobilité. Selon le contrat, un véhicule de remplacement, une assistance ou une simple aide au transport peuvent être prévus, avec des conditions de durée et de cause d’immobilisation. C’est un point à vérifier avant de déclarer. Les formules sont comparées dans notre article sur l’assurance au tiers et la rubrique Garanties.
Si vous contestez la position de l’assureur (refus de garantie, évaluation jugée insuffisante, lenteur), la démarche est progressive : vous adressez d’abord une réclamation écrite à l’assureur. La Médiation de l’assurance précise qu’il faut avoir saisi la compagnie avant de la solliciter, que son intervention est gratuite pour le demandeur, et qu’elle sert à trouver une solution amiable sans passer par un tribunal.
FAQ
Dans quel délai dois-je déclarer un sinistre sur ma Xpeng ?
Le contrat fixe le délai, qui ne peut pas être inférieur à cinq jours ouvrés après la connaissance du sinistre, ni à deux jours ouvrés en cas de vol, selon l’article L113-2 du Code des assurances. Une déclaration tardive n’entraîne une sanction que si l’assureur prouve un préjudice, et pas en cas de force majeure. Déclarer le plus vite possible reste la meilleure pratique.
Le constat amiable suffit-il comme déclaration ?
Oui, s’il est transmis à votre assureur dans le délai : il tient lieu de déclaration de sinistre, selon France Assureurs. Le constat électronique a la même valeur que le papier. Si les dommages sont importants, s’il y a des blessés ou des circonstances particulières, joignez photos, témoignages et description complémentaire, et suivez les consignes de votre assureur.
Que faire si ma Xpeng est volée ou brûle ?
Prévenez les secours en cas d’incendie, puis votre assureur ; pour un vol, déposez plainte et déclarez dans les deux jours ouvrés minimum prévus par la loi, sous réserve de ce que fixe le contrat. La prise en charge dépend de la présence des garanties vol ou incendie dans votre formule, de leurs conditions et de leurs exclusions.
Que faire si l’assureur refuse ou tarde à indemniser ?
Commencez par une réclamation écrite au service concerné de l’assureur, en rappelant les faits et les garanties invoquées. Si la réponse ne vous satisfait pas ou tarde trop, vous pouvez saisir gratuitement la Médiation de l’assurance après cette première démarche. Une protection juridique, si vous en disposez, peut aussi vous accompagner.
Conclusion
Déclarer un sinistre sur une Xpeng repose sur des règles connues : sécuriser la scène, réunir des preuves, remplir un constat amiable ou un e-constat avec un tiers, respecter le délai de l’article L113-2 et transmettre un dossier factuel. La nature électrique du véhicule justifie surtout des précautions supplémentaires sur la batterie, les capteurs et le choix du réparateur. Le lexique de l’assurance auto aide à comprendre les termes. Le contrat reste la référence pour savoir ce qui est couvert, avec quelle franchise et quelles exclusions ; relisez-le avant, plutôt qu’après, l’accident. En cas de doute, l’assureur, la Médiation de l’assurance et les sources officielles citées plus haut donnent le cadre à suivre.