Assurance Xpeng jeune conducteur
Un article de Mélanie Bailly, mis à jour le 1 novembre 2026
Assurer une Xpeng en tant que jeune conducteur suit les mêmes règles que pour n’importe quelle voiture : l’assureur peut appliquer une majoration temporaire, plafonnée par le Code des assurances, qui diminue à mesure que les années passent sans accident responsable. Ce qui distingue une Xpeng tient surtout à la nouveauté de la marque en France et à la nature de ses véhicules, 100 % électriques, ce qui influence le choix des garanties plus que le principe de la majoration elle-même.
À retenir
– Un conducteur est dit « jeune » en assurance s’il détient son permis depuis moins de trois ans, ou s’il ne peut pas justifier d’une assurance effective durant les trois années précédentes.
– La majoration ne peut pas dépasser 100 % de la prime de référence, et 50 % pour le conducteur passé par la conduite accompagnée.
– Elle est réduite de moitié après chaque année sans sinistre responsable, selon l’article A335-9-1 du Code des assurances.
– Le montant réel dépend de l’assureur, du modèle, du profil et de la formule : aucune règle générale ne permet de le fixer à l’avance.
Qui est jeune conducteur, et comment la majoration est encadrée
La notion ne se limite pas à l’âge. Selon l’article A335-9-1 du Code des assurances, la majoration peut s’appliquer aux assurés titulaires du permis depuis moins de trois ans, mais aussi à ceux qui, même s’ils ont le permis depuis plus longtemps, ne peuvent pas justifier d’une assurance effective pendant les trois années précédant la souscription. Une personne de trente ans qui passe son permis tardivement est donc concernée, tout comme quelqu’un qui n’a jamais possédé de voiture.
Le texte vise la prime de référence de l’assurance de responsabilité civile automobile. La majoration qui s’y ajoute ne peut pas dépasser 100 % de cette prime. Elle est ramenée à 50 % pour le jeune conducteur qui a obtenu son permis dans les conditions de l’apprentissage anticipé de la conduite, que le texte rattache à l’article R. 123-3 du Code de la route.
Le mécanisme de décroissance est l’élément le plus important pour les familles. La majoration est réduite de la moitié de son taux initial après chaque année, consécutive ou non, sans sinistre engageant la responsabilité de l’assuré. Un accident responsable interrompt donc la décroissance pour l’année concernée, sans supprimer ce qui a déjà été acquis.
Lors d’un changement d’assureur, le nouvel assureur peut appliquer la même majoration que celle que le précédent aurait pu réclamer. Changer de compagnie ne fait donc pas repartir de zéro la période de jeune conducteur. Pour que l’ancienneté soit reconnue, il faut présenter le relevé d’informations de l’assureur précédent, qui atteste des années d’assurance et des sinistres.
Les assureurs restent libres de leur politique commerciale : le texte fixe un plafond, pas un barème. Deux assureurs peuvent proposer des conditions très différentes pour le même jeune conducteur et la même voiture.
La conduite accompagnée change-t-elle la donne ?
Oui, et de manière assez nette. D’après France Assureurs, la majoration normalement demandée aux conducteurs novices, jusqu’à 100 % du tarif de base, est réduite de moitié, soit 50 % au maximum, pour les jeunes qui ont suivi l’apprentissage anticipé de la conduite. Elle diminue ensuite après la première année sans accident responsable et disparaît après deux ans.
Deux précisions concrètes s’imposent pour une famille qui possède ou envisage une Xpeng.
Premièrement, pendant la phase de conduite accompagnée, le propriétaire du véhicule utilisé doit demander une extension de garantie à son assureur lors de l’inscription en auto-école. Cette extension mentionne le nom des accompagnateurs et, selon France Assureurs, est accordée sans surprime. L’accompagnateur doit être titulaire du permis B depuis au moins cinq ans sans interruption et ne pas avoir été condamné pour certains délits routiers graves.
Deuxièmement, l’avantage concerne l’apprentissage anticipé de la conduite. France Assureurs précise qu’il ne s’applique pas à la conduite supervisée ou encadrée. Avant de compter sur la réduction, il faut donc vérifier avec l’assureur que le parcours suivi ouvre bien droit à l’abaissement du plafond.
Permis probatoire et assurance : deux régimes distincts
Il est fréquent de confondre la période probatoire du permis et la période de majoration de l’assurance. Ce sont deux mécanismes indépendants. Le premier relève du Code de la route et du solde de points, le second du Code des assurances et de l’historique de sinistres.
D’après Service-Public, le permis probatoire est délivré avec 6 points, qui augmentent progressivement en l’absence d’infraction. La durée dépend du mode d’apprentissage : deux ans avec l’apprentissage anticipé de la conduite sans formation complémentaire, trois ans pour les autres voies, avec des durées raccourcies en cas de formation complémentaire. Le jeune conducteur doit en outre apposer le disque « A » sur son véhicule et respecter des limitations spécifiques de vitesse et d’alcoolémie. Une infraction entraînant une perte de points interrompt l’augmentation annuelle.
Le lien avec l’assurance est indirect. Une perte de points n’est pas un sinistre au sens du contrat, mais un accident responsable pèsera sur la décroissance de la majoration et, si une infraction y est associée, sur le capital de points. La fin de la période probatoire ne coïncide pas non plus automatiquement avec la fin de la majoration : c’est le nombre d’années sans sinistre responsable, et non le solde de points, qui fait décroître la surprime.
Ce que représente une Xpeng pour un jeune conducteur
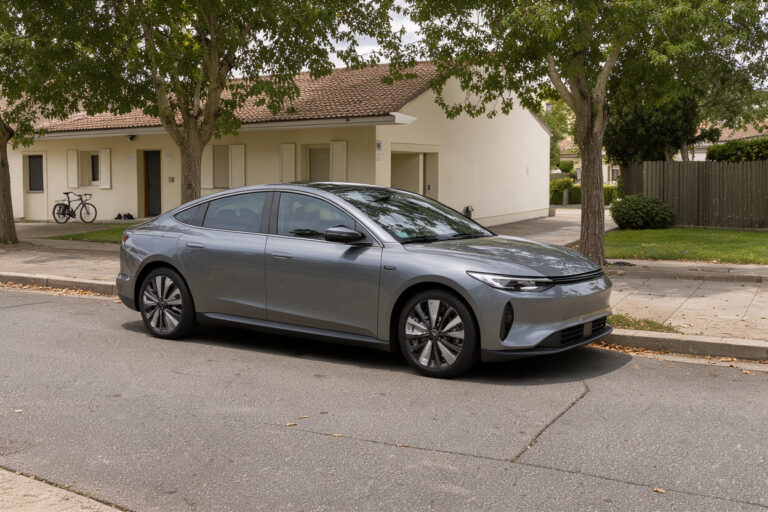
Xpeng est une marque chinoise de véhicules 100 % électriques récemment arrivée en France. Trois modèles figurent sur le site français du constructeur : le G6, le G9 et la berline P7+. La page du G6 le décrit comme un SUV coupé électrique doté d’une plateforme haute tension 800 V et du système d’aide à la conduite XPILOT ASSIST. La page du G9 le présente comme un SUV électrique décliné en trois motorisations, dont une version à transmission intégrale nommée Performance. La page du P7+ indique pour sa part une garantie de sept ans ou 160 000 km, complétée par huit ans sur la batterie. Le constructeur précise que certains équipements sont optionnels et varient selon les marchés.
Pour l’assurance d’un jeune conducteur, ces éléments appellent trois observations générales, sans qu’aucune ne préjuge d’un tarif.
D’abord, ce sont des véhicules récents, au contenu technologique élevé : capteurs, grands écrans, batterie de traction. L’assureur tient compte du coût potentiel des réparations et de la disponibilité des pièces, deux paramètres qui dépendent du réseau de la marque et de l’assureur. Le jeune conducteur a intérêt à interroger l’assureur sur les modalités de réparation.
Ensuite, certaines versions sont puissantes pour un premier permis. Comme le G9 existe en version à transmission intégrale Performance, les assureurs peuvent tenir compte de la puissance dans leur appréciation du risque. Le choix de la version est un levier réel.
Enfin, la valeur du véhicule oriente le choix de la formule : plus la voiture est chère, plus la question de la couverture des dommages au véhicule se pose.
Quelle formule choisir quand on débute ?
La responsabilité civile est obligatoire pour tout véhicule terrestre à moteur. Au-delà, trois grandes familles de formules existent, dont le contenu exact varie selon le contrat.
La formule au tiers couvre les dommages causés aux autres, avec parfois des garanties ajoutées comme le vol, l’incendie ou le bris de glace. Elle ne répare pas la voiture du jeune conducteur lorsqu’il est responsable. Le détail figure dans la garantie au tiers expliquée.
La formule intermédiaire ajoute des garanties de dommages ciblées. La formule tous risques couvre les dommages au véhicule même lorsque le conducteur est responsable, sous réserve des exclusions et de la franchise, décrites dans ce que couvre le tous risques.
Il faut aussi regarder la franchise, part qui reste à la charge de l’assuré après un sinistre. Pour un jeune conducteur, elle peut être différente de celle d’un profil expérimenté, selon le contrat. Son mode de calcul est détaillé dans comprendre la franchise.
Deux garanties méritent l’attention d’un débutant : la garantie du conducteur, qui indemnise ses propres dommages corporels lorsqu’il est responsable, et l’assistance, dont l’étendue varie selon le contrat. Seule la lecture des conditions générales permet de savoir ce qui est réellement couvert.
Quelques réflexes limitent les mauvaises surprises : désigner correctement le conducteur principal et les conducteurs secondaires, pour que le contrat reflète l’usage réel ; conserver le relevé d’informations à chaque changement d’assureur ; signaler tout changement de situation. Un jeune dont le G6 est la première voiture trouvera des éléments utiles dans assurer un G6 pour un conducteur débutant, et le cas du conducteur novice complète le panorama.
Que faire en cas de désaccord avec l’assureur ?
Si un sinistre est refusé, si l’indemnisation paraît insuffisante ou si l’application de la majoration est contestée, la première étape est la réclamation écrite auprès de l’assureur, à conserver avec sa réponse. Si le litige persiste, la Médiation de l’Assurance peut être saisie : elle se présente comme un service destiné à aider à résoudre les différends entre assurés et assureurs, gratuit pour le demandeur. La médiation ne retire pas la possibilité d’un recours en justice, mais offre une voie amiable.
FAQ
Un jeune conducteur peut-il assurer une Xpeng à son nom ?
Oui, rien n’interdit à un jeune conducteur de souscrire le contrat, dans la limite des conditions de l’assureur. La majoration prévue par l’article A335-9-1 peut alors s’appliquer. Quelle que soit la solution retenue, l’usage réel doit correspondre à ce qui est déclaré.
Combien de temps dure la majoration ?
Le texte la réduit de moitié après chaque année sans sinistre responsable ; elle décroît donc au fil du temps, et son effet dépend du taux initial retenu par l’assureur. Pour le jeune ayant suivi la conduite accompagnée, France Assureurs indique qu’elle disparaît après deux ans.
La conduite accompagnée est-elle avantageuse pour une Xpeng ?
Elle abaisse le plafond de la majoration à 50 % au lieu de 100 %, quel que soit le véhicule assuré. L’extension de garantie pour la période d’apprentissage est, selon France Assureurs, accordée sans surprime, mais le propriétaire de la voiture utilisée doit la demander avant le début de la conduite.
Le permis probatoire interdit-il certaines formules ?
Non. La période probatoire influence le solde de points et certaines limitations de conduite, pas le choix de la formule. L’assureur peut en revanche tenir compte de l’ancienneté du permis et de l’historique de sinistres.
Conclusion
Pour un jeune conducteur, assurer une Xpeng repose sur un cadre connu : une majoration plafonnée par le Code des assurances, réduite de moitié après chaque année sans sinistre responsable, et abaissée à 50 % au plus après la conduite accompagnée. La marque étant récente en France et ses modèles électriques, les points de vigilance portent sur la formule, la franchise, la désignation des conducteurs et les modalités de réparation. Pour comparer des propositions, il faut se référer aux conditions générales et demander ce qui est inclus, plutôt que de s’en tenir à un seul montant.