Assurance Xpeng pour flotte d’entreprise
Un article de Mélanie Bailly, mis à jour le 1 novembre 2026
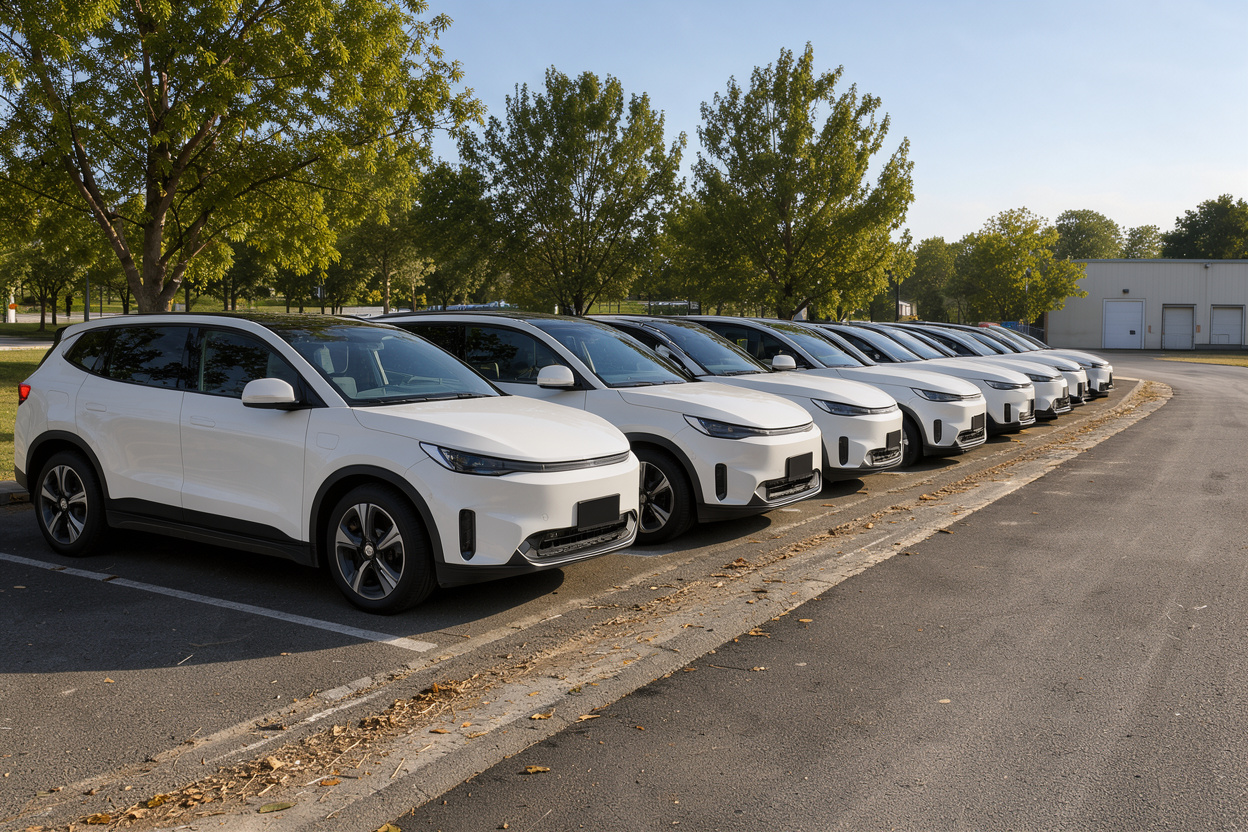
Une entreprise qui met plusieurs Xpeng à la disposition de ses salariés a deux options : un contrat par véhicule, ou un contrat unique pour tout le parc. Le second choix change la logique de l’assurance : on n’assure plus un conducteur et sa voiture, on assure un ensemble de véhicules et l’activité qui l’entoure. Cet article se concentre sur le contrat lui-même : comment il est tarifé, ce que devient le bonus-malus, quelles garanties choisir et ce qu’il faut déclarer à l’assureur.
À retenir
– Tout véhicule terrestre à moteur doit être couvert au minimum par une garantie de responsabilité civile, flotte comprise.
– Un contrat flotte regroupe les véhicules de l’entreprise sous une seule police, avec une cotation liée à la composition et à la sinistralité du parc.
– La clause légale de bonus-malus des contrats individuels ne s’applique pas de la même manière à une police flotte.
– L’assureur demande un inventaire précis des véhicules, de leur usage et des conducteurs : la qualité de la déclaration conditionne la garantie.
Ce qu’est un contrat flotte
Un contrat flotte est une police unique qui couvre l’ensemble du parc automobile d’un souscripteur, quel que soit le nombre de véhicules. Selon les courtiers spécialisés, elle peut regrouper voitures de tourisme, utilitaires légers, poids lourds ou engins, comme l’explique la présentation de l’assurance flotte d’Index Assurance.
L’intérêt est administratif autant que financier : une seule échéance, un seul interlocuteur, une gestion simplifiée des entrées et des sorties de véhicules. France Assureurs rappelle d’ailleurs que les entreprises peuvent assurer leurs véhicules par contrats individuels ou par contrat flotte, dans sa page L’entreprise, les véhicules et l’assurance.
Pour une flotte de Xpeng, le principe est le même que pour un parc thermique. Les modèles G6, G9, P7 ou X9 sont des véhicules de tourisme électriques et se déclarent comme tels. La différence tient aux garanties à examiner de près, notamment celles liées à la batterie, que nous détaillons plus bas.
L’obligation d’assurance et le socle de garanties
La loi impose une assurance de responsabilité civile pour tout véhicule terrestre à moteur. Cette obligation figure aux articles L211-1 et suivants du Code des assurances sur Légifrance. Le service-public.fr détaille la garantie responsabilité civile : elle indemnise les dommages causés aux tiers, jamais ceux subis par le véhicule assuré.
Pour une entreprise, ce socle légal est un minimum. Le portail Service Public Entreprendre sur les assurances de l’entreprise rappelle que les besoins de couverture dépendent de l’activité. Une flotte de véhicules récents, dont la valeur de remplacement est élevée, justifie en général d’aller plus loin.
Les garanties à comparer dans un contrat flotte sont les suivantes :
- la responsabilité civile, obligatoire ;
- les dommages tous accidents, décrits dans notre article sur l’assurance Xpeng tous risques ;
- le vol, l’incendie et le bris de glace ;
- la garantie du conducteur, utile pour des salariés qui conduisent chaque jour ;
- l’assistance et le véhicule de remplacement, qui protègent la continuité de l’activité.
Ces garanties sont proposées sous forme de formules, avec des franchises qui varient selon le contrat. Pour comprendre leur mécanisme, notre article sur la franchise et son calcul donne les repères utiles.
Comment un contrat flotte est tarifé
La tarification d’une flotte repose d’abord sur la composition du parc : nombre de véhicules, modèles exacts, valeur, usage, lieu de garage et zone de circulation. Cette logique est décrite par les intermédiaires spécialisés, par exemple dans l’analyse du site Flotauto sur le choix du bonus-malus.
Vient ensuite la modulation selon la sinistralité. L’assureur examine les sinistres de l’ensemble de la flotte sur plusieurs années, puis ajuste la prime. Un parc qui déclare peu de sinistres responsables obtient de meilleures conditions au renouvellement, un parc sinistré subit une hausse ou des franchises plus élevées.
Trois éléments pèsent particulièrement dans le prix :
- La valeur des véhicules. Une Xpeng récente coûte plus cher à réparer ou à remplacer qu’un véhicule ancien, ce qui influence la prime des garanties dommages.
- L’usage. Un trajet domicile-travail, des tournées commerciales et des déplacements longue distance ne présentent pas le même risque.
- Le profil des conducteurs. Les jeunes conducteurs et les permis récents sont examinés avec attention par les compagnies.
Aucun tarif chiffré ne peut être annoncé ici : il dépend de chaque parc, et seule une cotation personnalisée fait foi. Une comparaison sérieuse suppose de demander plusieurs devis sur la même base déclarative. Notre page meilleure assurance aide à structurer cette démarche.
Bonus-malus et flotte : ce qui change
Dans un contrat individuel, le coefficient de réduction-majoration est, sous le nom de bonus-malus, un mécanisme légal qui module la prime selon les sinistres responsables. Il est encadré par l’annexe à l’article A121-1 du Code des assurances sur Légifrance. Un bon conducteur voit son coefficient baisser chaque année, un sinistre responsable le fait monter. Pour le cas d’un particulier, voyez notre article sur le bonus et sa conservation.
Dans une police flotte, la logique est différente. Selon les spécialistes du secteur, la clause bonus-malus ne s’applique pas comme dans un mono-contrat. La sinistralité de l’ensemble du parc remplace le coefficient individuel dans le calcul de la prime, et désigner un conducteur habituel par véhicule n’est en principe pas obligatoire. Vérifiez toujours ce point dans les conditions particulières de votre contrat, car les pratiques varient d’un assureur à l’autre.
Cela a deux conséquences concrètes :
- un bon bonus acquis sur un contrat individuel ne se transpose pas automatiquement dans la flotte ;
- à l’inverse, un salarié qui quitte l’entreprise n’emporte pas un coefficient lié à ce véhicule.
Ce point mérite une vigilance particulière quand un dirigeant hésite entre flotte et contrat séparé. Notre article sur l’assurance Xpeng pour dirigeant d’entreprise traite ce cas.
Déclarer véhicules et conducteurs
C’est le cœur du contrat. Le relevé de sinistralité est un document que l’assureur demande pour évaluer les antécédents du parc : il retrace les sinistres des années précédentes. Il accompagne l’inventaire des véhicules lors de la souscription ou du renouvellement.
Une déclaration complète comprend en général :
- la liste des véhicules avec marque, modèle, finition, date de mise en circulation et immatriculation ;
- l’usage de chacun (déplacements professionnels, trajets domicile-travail, usage mixte) ;
- le lieu de garage habituel et la zone de circulation ;
- les conducteurs désignés ou la catégorie de conducteurs autorisés, avec leur ancienneté de permis ;
- les antécédents : sinistres et résiliations éventuelles.
Une déclaration inexacte ou incomplète expose à une réduction d’indemnité, voire à une nullité du contrat si la mauvaise foi est établie, selon les règles générales du Code des assurances. Il vaut mieux tout indiquer que de découvrir la difficulté au moment du sinistre.
Le parc évolue : un véhicule entre, un autre sort. Le contrat prévoit des modalités d’ajout et de retrait, souvent avec un ajustement de prime à l’échéance. Tenez à jour un tableau interne partagé entre la direction financière et le service qui gère les véhicules. Pour les salariés, prévoyez aussi une procédure simple de déclaration en cas d’accident, appuyée sur notre guide pour déclarer un sinistre pour sa Xpeng.
Les points d’attention propres à une flotte de Xpeng
Une flotte électrique demande de vérifier quelques clauses spécifiques. La première concerne la batterie : la couverture d’un dommage sur la batterie de traction, du vol ou de l’incendie doit être explicite. Consultez notre article sur l’assurance Xpeng pour véhicule de fonction pour la situation du salarié qui utilise le véhicule à titre personnel.
Deuxième point : le délai de réparation. Une marque récemment implantée en France peut avoir un réseau de réparateurs et une disponibilité de pièces moins étendus. Or l’immobilisation d’un véhicule pèse plus lourd sur une entreprise. Demandez donc à l’assureur les conditions du véhicule de remplacement et de la prise en charge de l’immobilisation.
Troisième point : les équipements de recharge. Selon le contrat, les câbles et bornes peuvent être couverts ou non. Ce point doit apparaître noir sur blanc dans les conditions du contrat. Pour les notions techniques, le lexique et les guides du site complètent cet article.
Questions fréquentes
À partir de combien de véhicules faut-il un contrat flotte ?
Il n’existe pas de seuil légal unique : c’est une décision de gestion. Les assureurs et courtiers proposent des contrats flotte à partir d’un petit nombre de véhicules et fixent leurs propres critères d’éligibilité. Un devis comparatif entre contrats individuels et contrat flotte permet de trancher. La FAQ du site répond à d’autres questions générales.
Le bonus-malus s’applique-t-il aux véhicules d’une flotte ?
Dans une police flotte, la prime est calculée sur la sinistralité globale du parc plutôt que sur un coefficient par véhicule. Les contrats individuels, eux, restent soumis au mécanisme décrit à l’annexe de l’article A121-1 du Code des assurances. Lisez les conditions particulières de votre assureur pour connaître la règle applicable.
Faut-il désigner un conducteur pour chaque Xpeng ?
Dans un contrat flotte, ce n’est en principe pas obligatoire, mais l’assureur demande souvent la liste des conducteurs ou leurs critères (âge, ancienneté de permis). Une catégorie de conducteurs non déclarée peut entraîner un refus de garantie : vérifiez la clause de conduite dans votre contrat.
En résumé
Le contrat flotte convient aux entreprises qui souhaitent gérer leurs Xpeng sous une seule police, avec une prime fondée sur la composition et la sinistralité du parc. Il repose sur le socle légal de responsabilité civile (article L211-1 du Code des assurances), complété par des garanties dommages, vol, incendie, assistance et conducteur. Le bonus-malus individuel ne joue pas de la même façon, ce qui change la façon d’anticiper le coût d’une année à l’autre. Enfin, la qualité de la déclaration des véhicules et des conducteurs conditionne la solidité de la couverture : mieux vaut la préparer avec soin et la mettre à jour à chaque mouvement du parc.